Due diligence · Evaluación de empresas · Compliance

Due diligence de empresas: evalúa con quién haces negocios

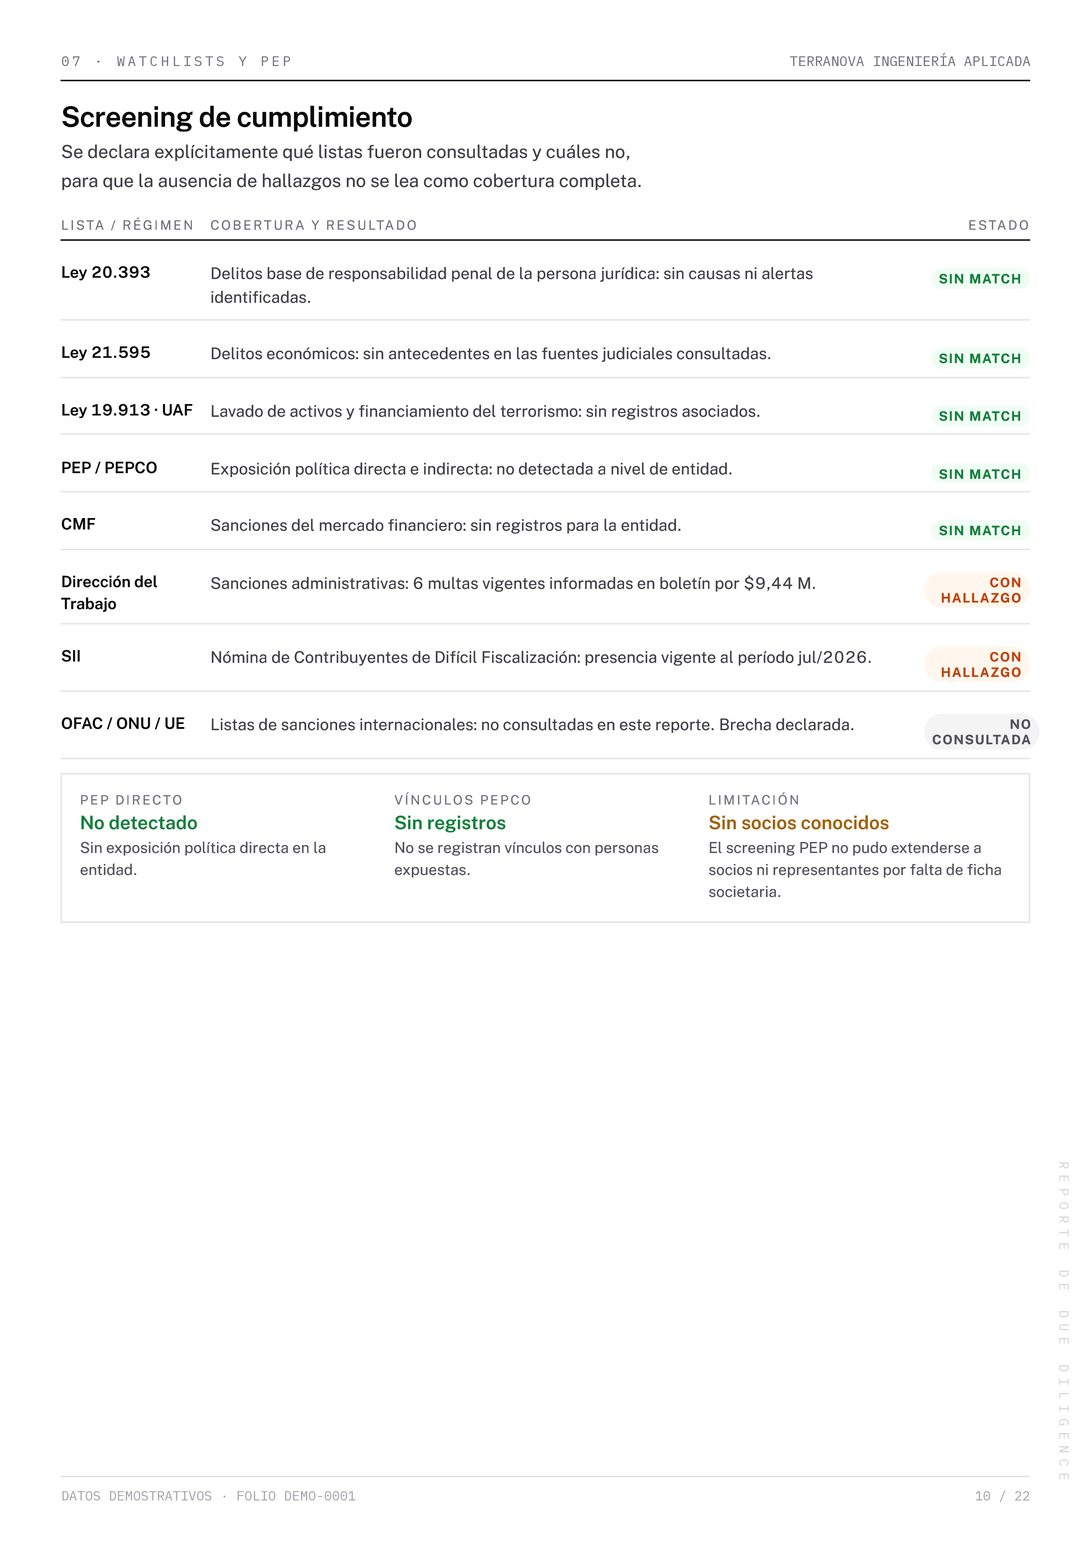
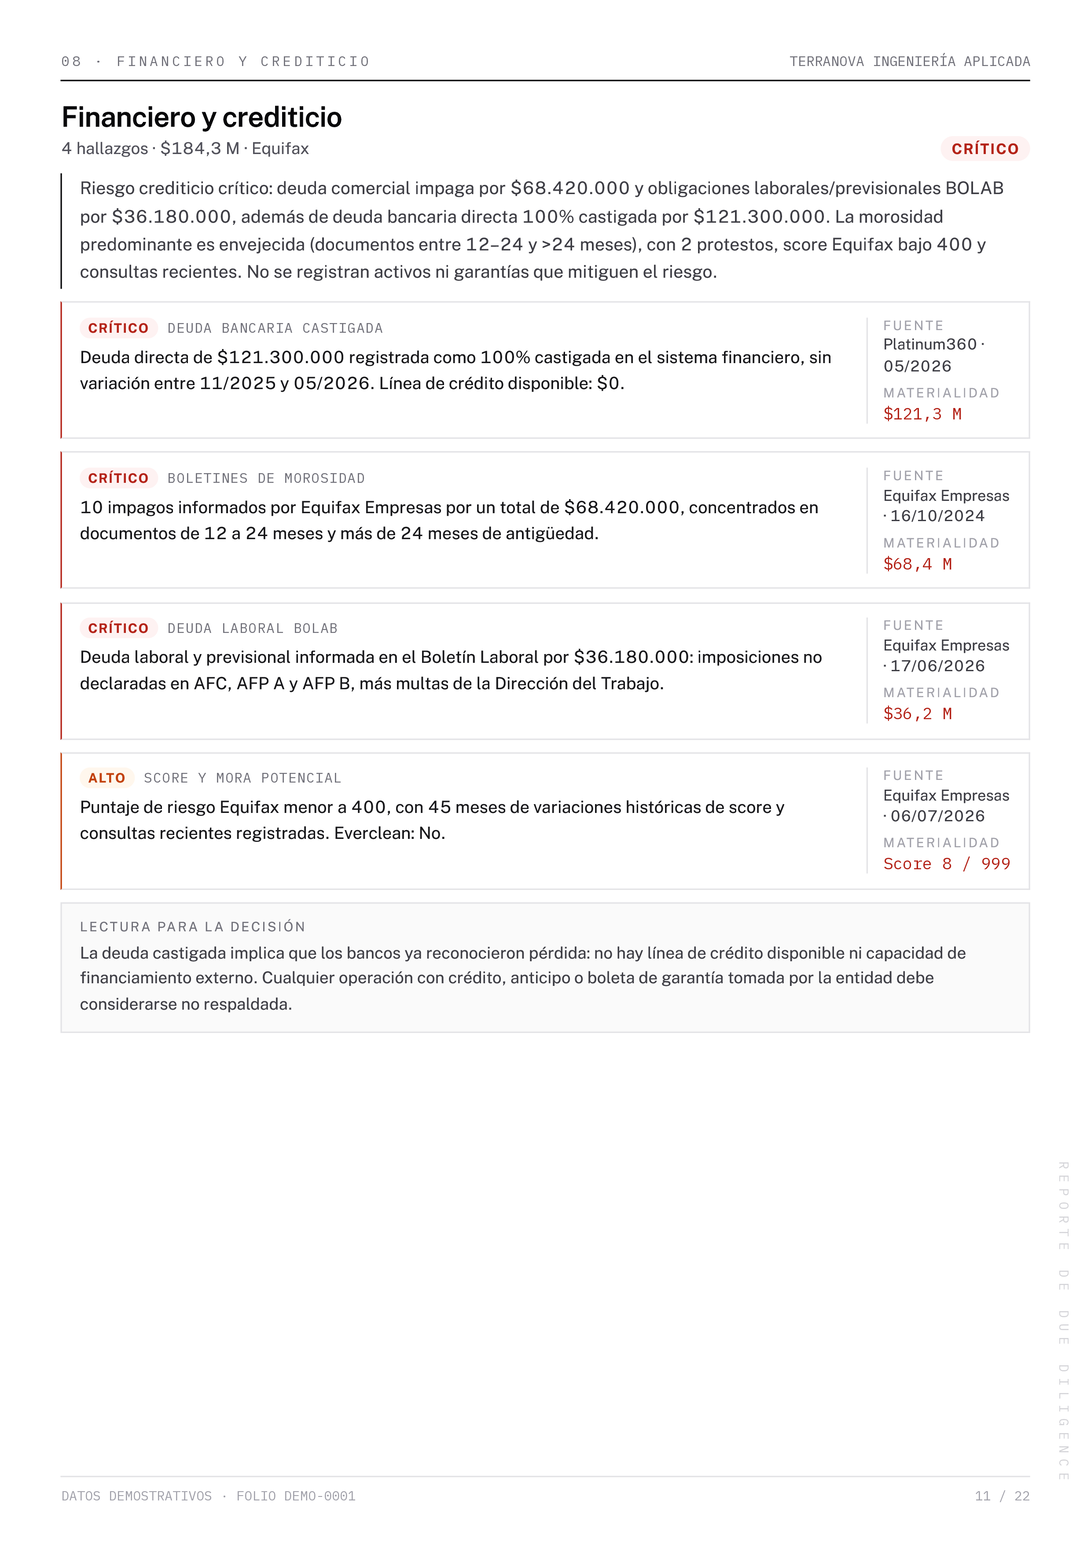
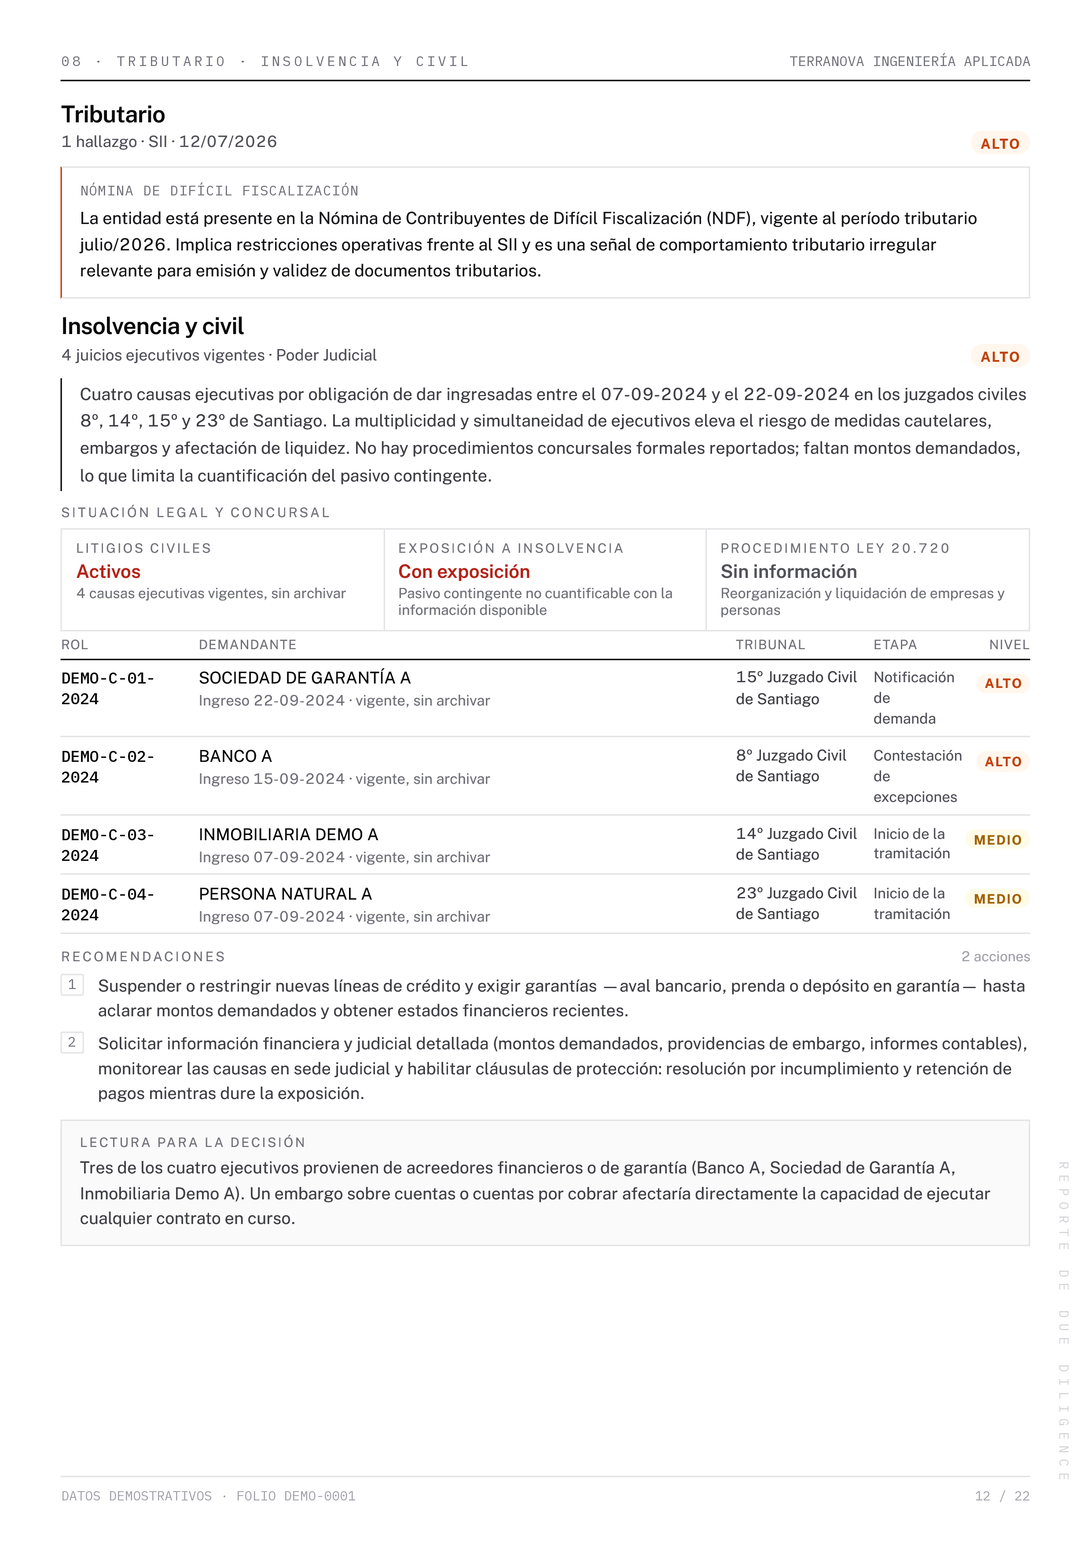
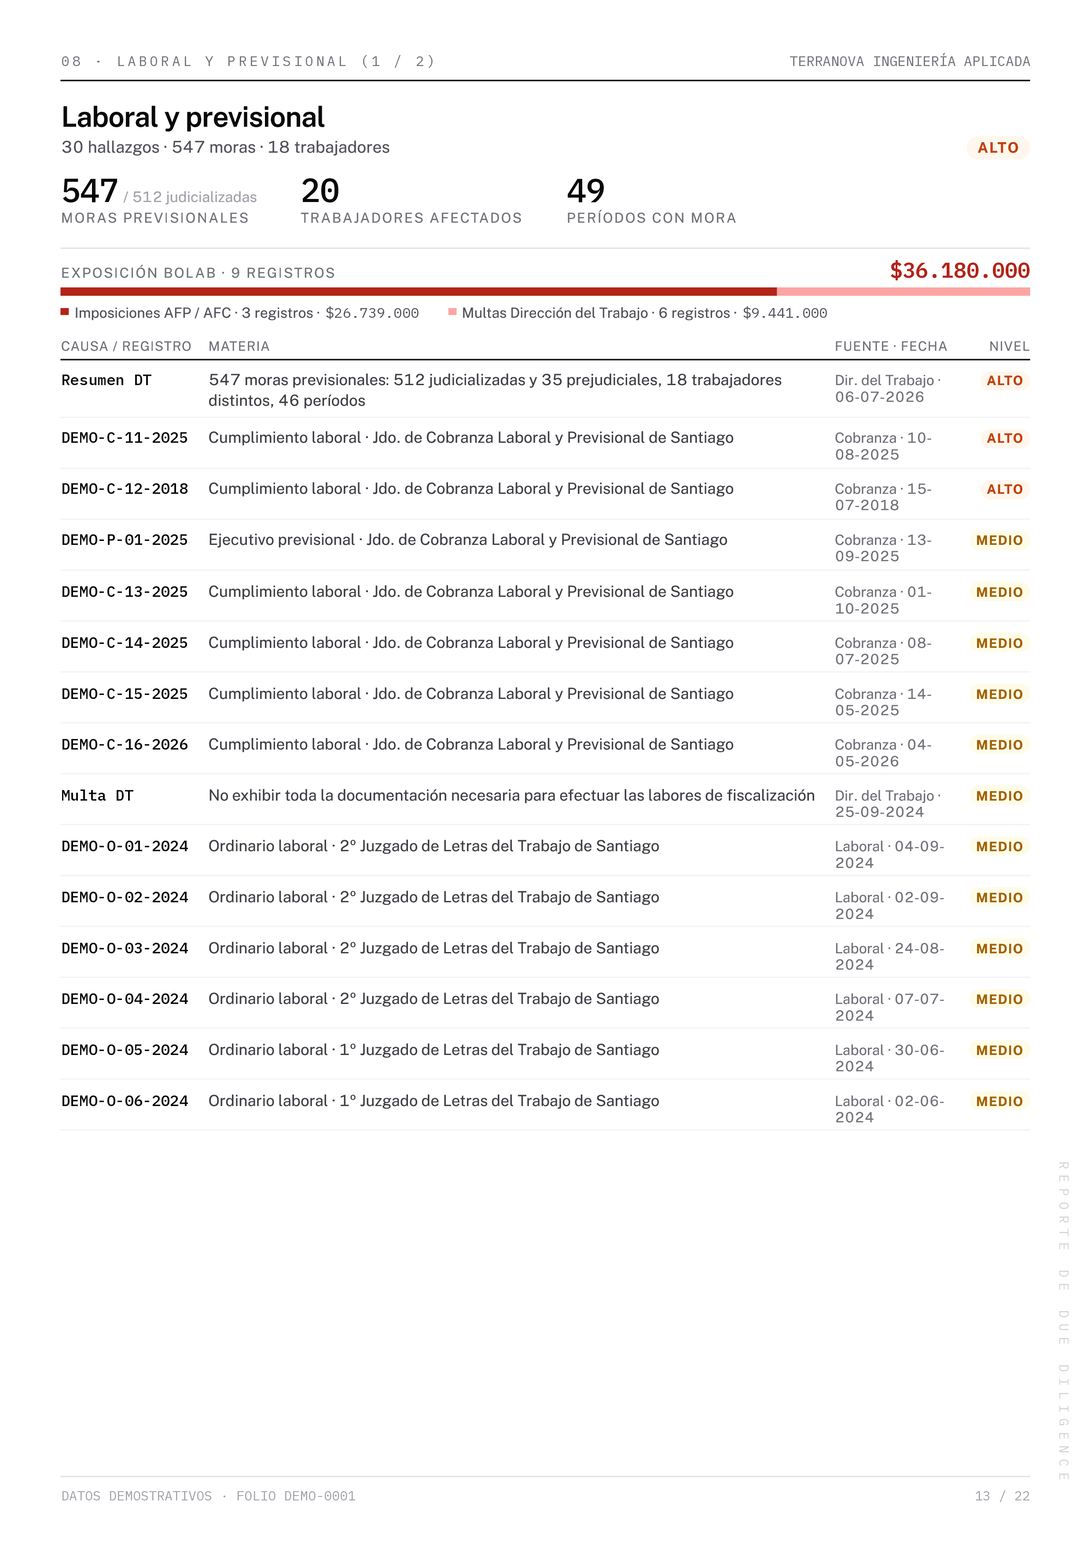
Revisa en un solo informe los antecedentes comerciales, judiciales, laborales, tributarios y societarios de una empresa, además de PEP y beneficiario final, cruzando fuentes como SII, Poder Judicial y Superir.

RepresentanteRepresenta aSocio 35%AccionistaProveedorDirectorRepresentanteSIIInformación tributariaCMFInformación financieraPJUDPoder JudicialDTDirección del TrabajoSUPERIRInsolvenciasDODiario OficialWEBNoticias y antecedentesPEPPersonas expuestasUBOBeneficiarios finalesEMPRESA EVALUADA S.A.76.412.908-3INVERSIONES B SPA77.201.554-KCOMERCIAL C LTDA76.884.310-2PROVEEDOR D S.A.78.115.402-6JPJuan PérezMCM. CortésRSR. SánchezPerfilJudicialLaboralFinancieroUBORiesgoCIVILLABORALCOBRANZAPENALConflicto potencial detectadoPersona relacionada con ambas entidadesBuscando antecedentes…Internet Intelligence3 causas encontradasCivil · Laboral · CobranzaCHECK AUDITORAnalizando empresa…76.412.908-3
Cómo funciona

Cómo evaluamos una empresa, de un RUT a una decisión

Partimos de una empresa. Conectamos sus antecedentes, relaciones y señales de riesgo para convertir información dispersa en una decisión clara y trazable.

01Identificar

Ingresa el RUT de la empresa

Todo empieza con un RUT. Ese nodo es el punto de entrada al universo de datos.

TERRANOVA INGENIERÍA APLICADA SpA76.000.000-X
Verificación completadaIdentidad empresarial confirmadaRUT y razón social coinciden en registros oficiales.Fuentes oficialesSII · Registro de Empresas
02Cruzar

Cruzamos fuentes oficiales y comerciales

De un RUT a un informe completo: fuentes oficiales, sociedades y listas de compliance consultadas en paralelo, con trazabilidad total.

Empresa evaluadaTERRANOVA INGENIERÍA
APLICADA SpA
13 fuentes4 relaciones
TRIBUTARIOInformación tributaria
PJUDCausas judiciales
UBOBeneficiarios finales
EQUIFAXReportes financieros
SUPERIRInsolvencias
DTAntecedentes laborales
EMPRESA EN UN DÍAEstatutos
CMFInformación financiera
DIARIO OFICIALEstatutos
MEDIOSMenciones adversas
PEPPersonas relacionadas
LISTAS RESTRICTIVASCompliance
MERCADO PÚBLICOContrataciones
03Interpretar

Priorizamos los hallazgos relevantes

Agentes especializados conectan relaciones y priorizan las señales que realmente pueden afectar tu decisión.

AgenteDetalleFechaImpacto · prob.Riesgo
Financiero

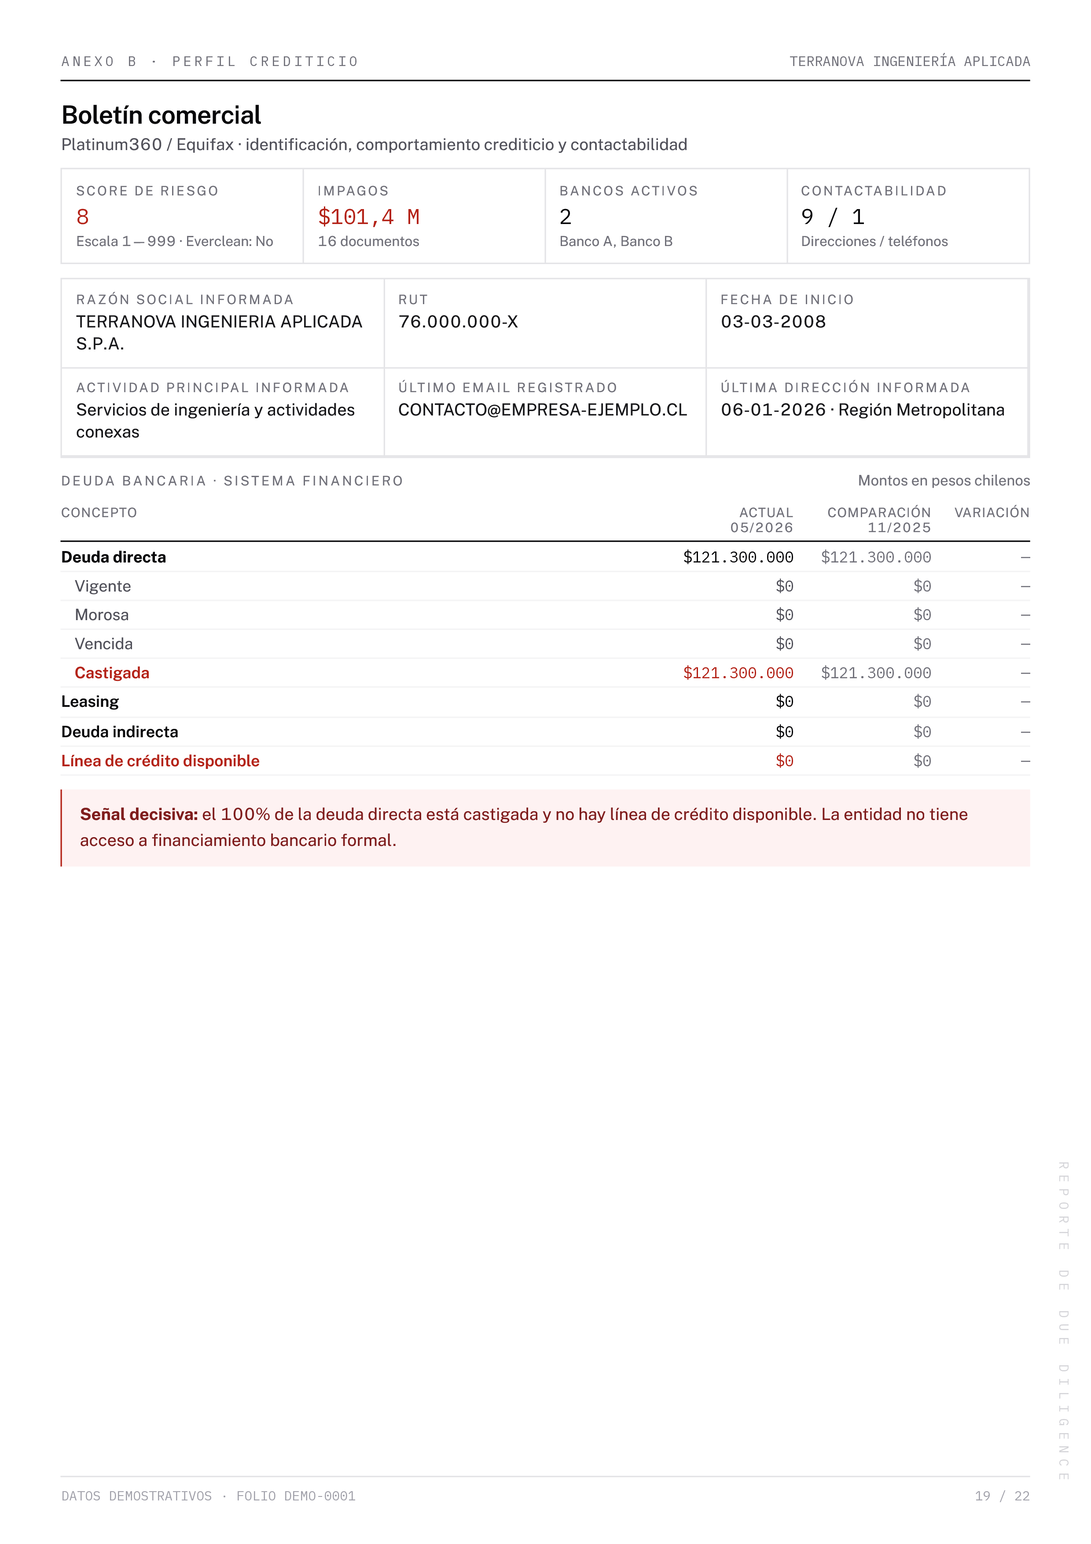
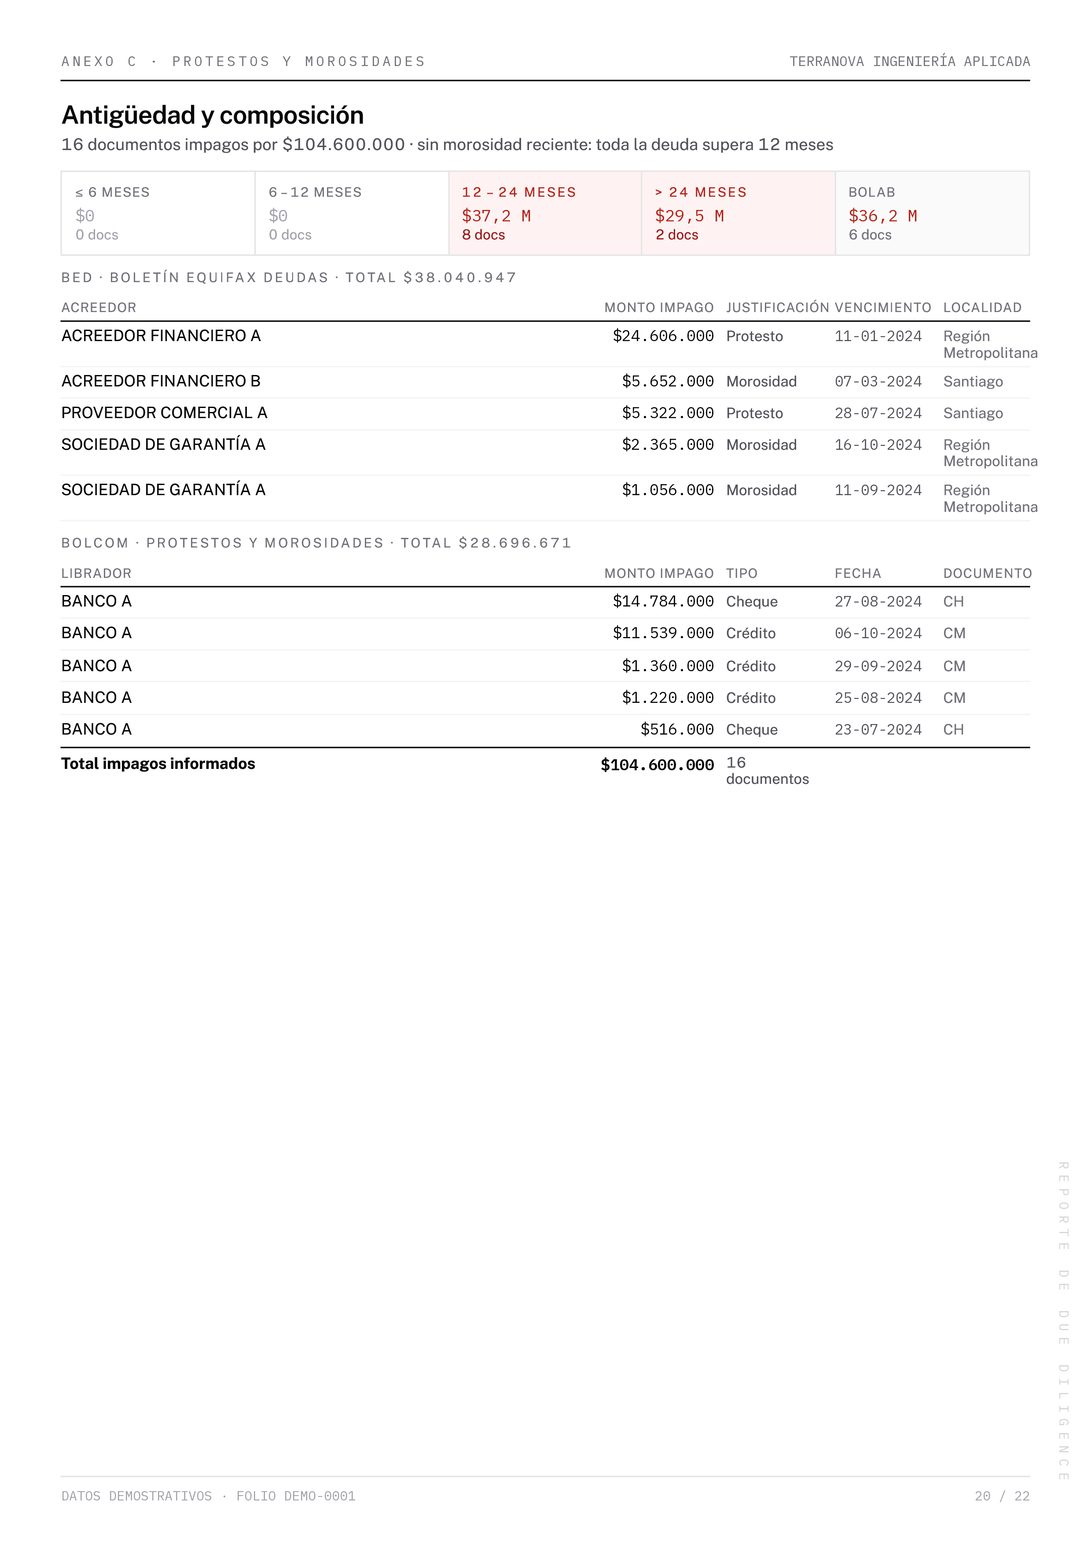
Detectamos 10 impagos por más de $66,7 millones, una señal relevante de riesgo financiero.Boletines de morosidad

Muy alto ProbableCrítico
Financiero

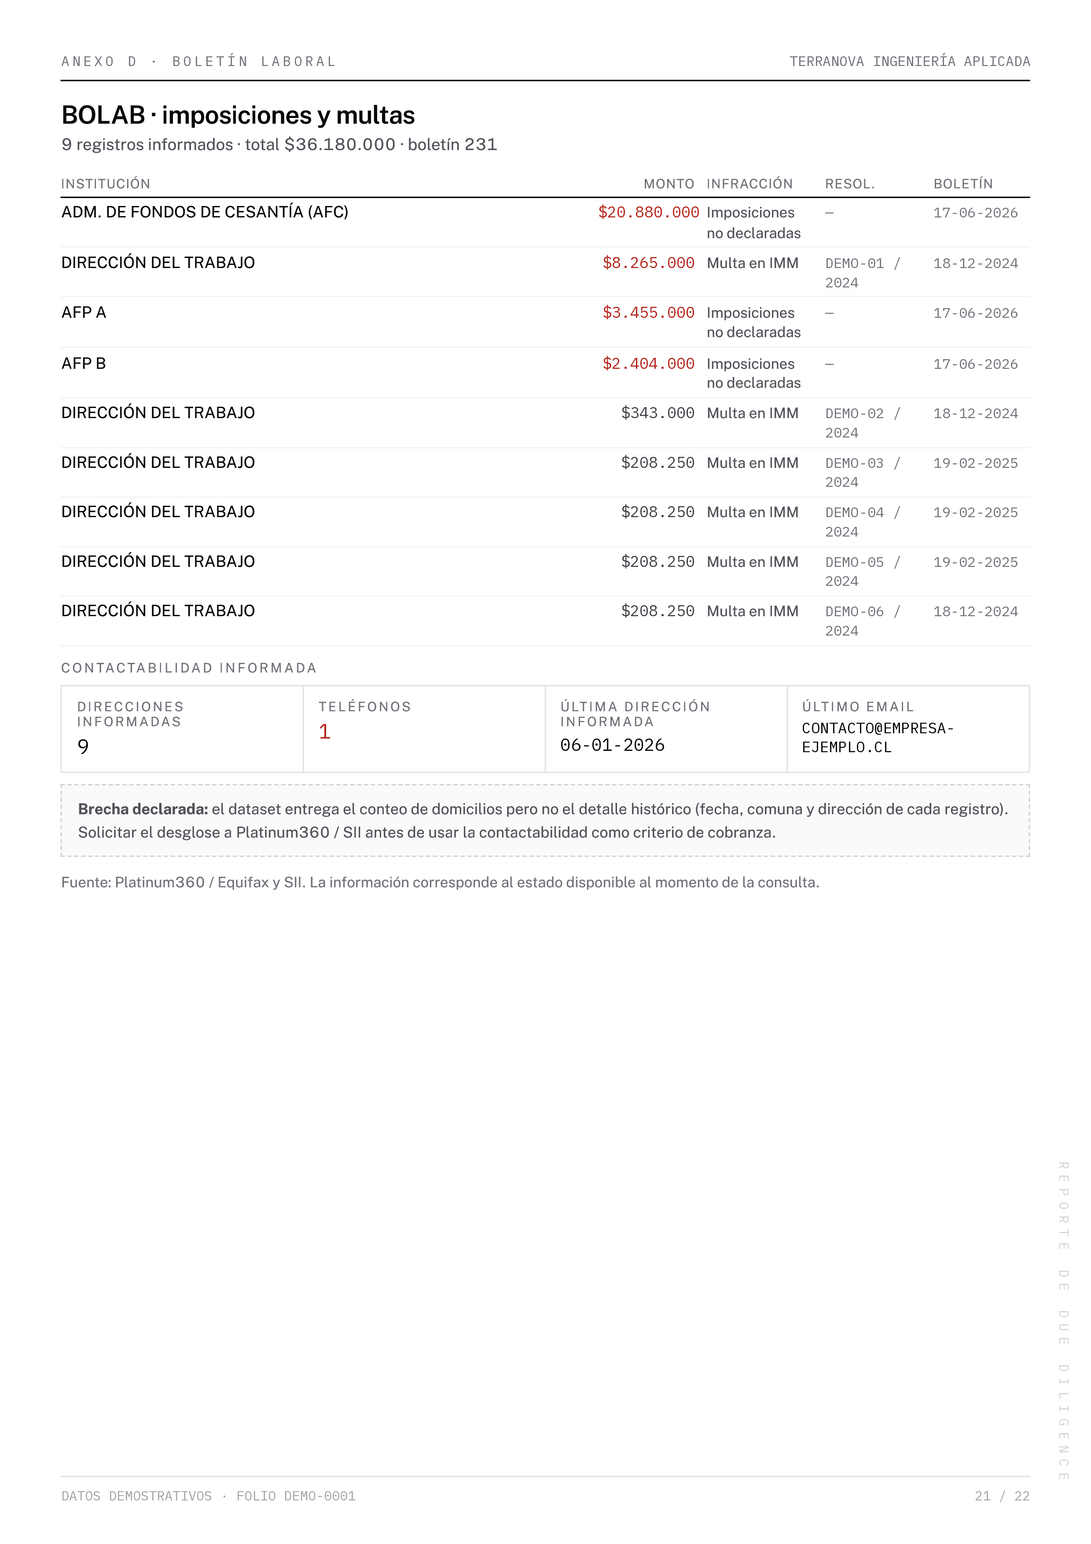
Registra $34,7 millones en obligaciones laborales impagas, una señal de incumplimiento que puede reflejar dificultades para responder a sus compromisos.Deuda laboral

Muy alto ProbableCrítico
Medios adversos

Una publicación de prensa vincula a la empresa evaluada con antecedentes tributarios que requieren revisión adicional.Medios adversos

Muy alto ProbableCrítico
Laboral

Registra moras previsionales que afectan la continuidad y requieren una revisión del cumplimiento laboral.Morosidad previsional

Alto Casi seguroAlto
Poder Judicial

Mantiene juicios ejecutivos vigentes por obligación de dar.Causas civiles

Alto ProbableAlto
Tributario

La entidad presenta una señal tributaria que puede requerir mayor revisión de su situación y cumplimiento.Situación tributaria

Alto ProbableAlto
04Decidir

Decide y deja registro de la evaluación

Recibes un nivel de riesgo, una interpretación y una recomendación. Apruebas, condicionas o rechazas, y cada decisión queda documentada con su evidencia.

Nivel de riesgo Crítico

TERRANOVA INGENIERÍA APLICADA SpA · RUT 76.000.000-X

Hallazgos relevantes
6
Fuentes vinculadas
9
Relaciones de riesgo
2
Interpretación

Existen antecedentes financieros y laborales vigentes que podrían afectar la relación comercial.

Recomendación

No contratar sin medidas adicionales de mitigación.

Tu decisión

Qué antecedentes de una empresa revisamos

Check Auditor analiza múltiples dimensiones de cada tercero para identificar antecedentes, relaciones y señales de riesgo relevantes para tu decisión.

Antecedentes comerciales

Morosidades, protestos y comportamiento comercial disponible.

Antecedentes judiciales

Causas judiciales, litigios y antecedentes relevantes.

Antecedentes laborales

Multas, deudas previsionales y antecedentes laborales.

Antecedentes tributarios

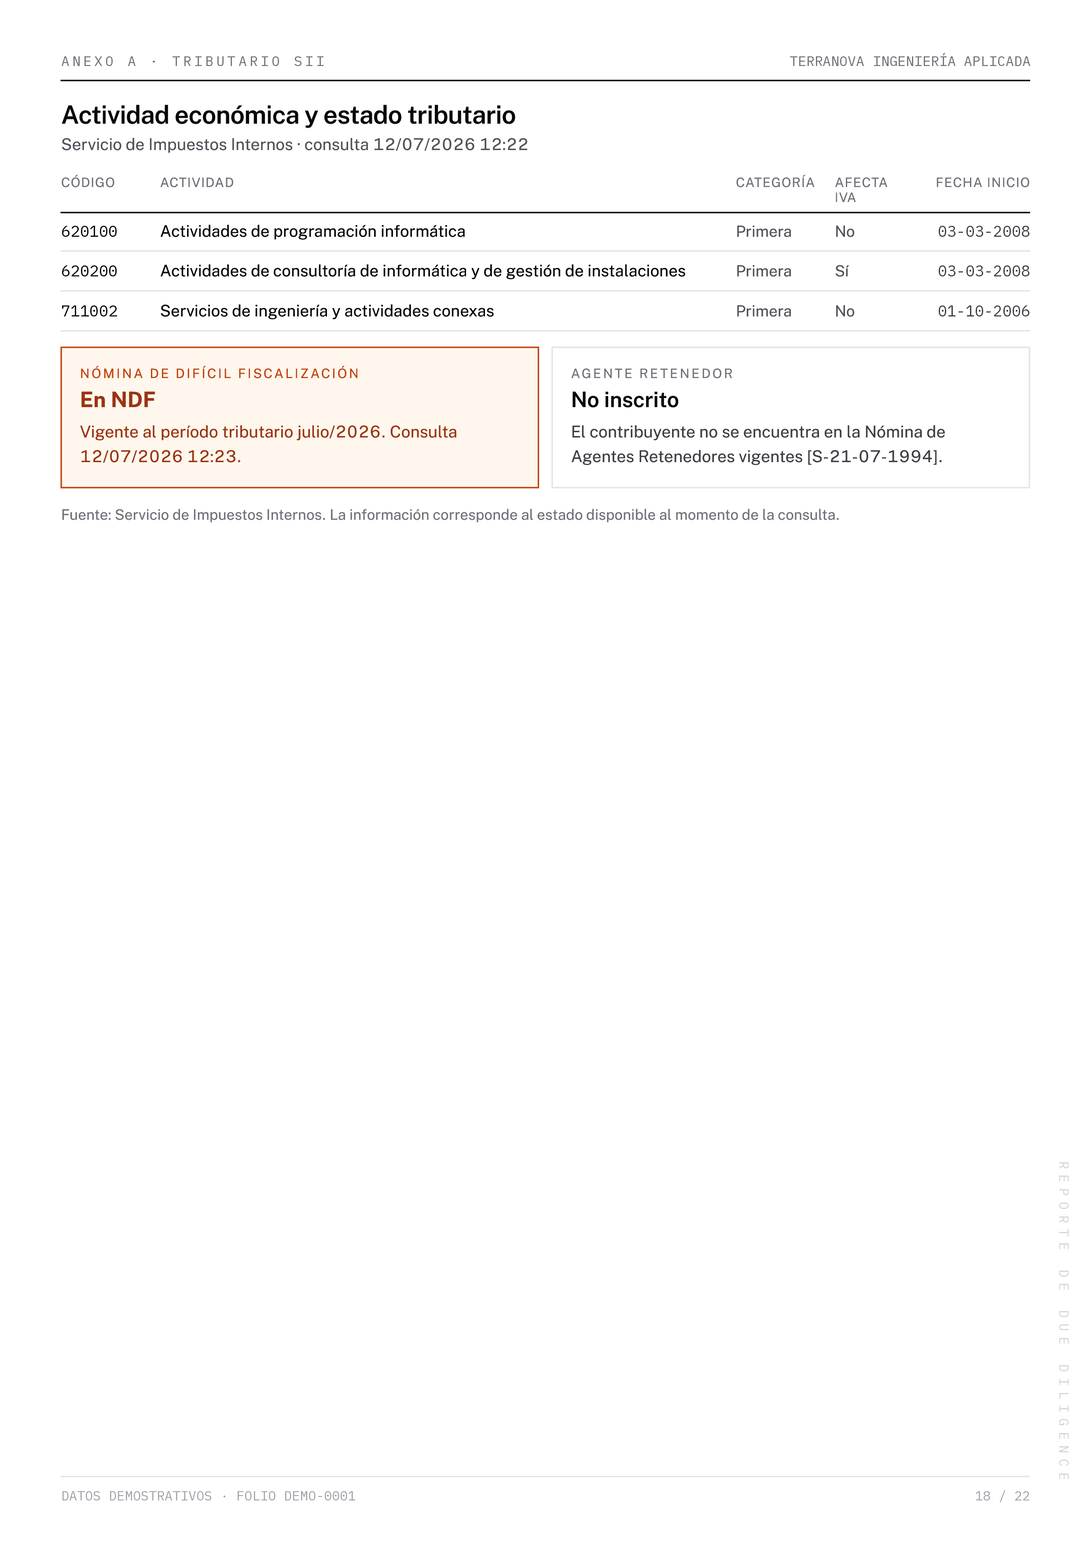
Estado ante el SII, declaraciones F29/F22 y alertas de difícil fiscalización.

PEP y listas restrictivas

Personas expuestas políticamente, listas restrictivas, sanciones y antecedentes relacionados.

Socios y beneficiario final

Representantes, socios y UBO cuando corresponda.

Prensa y reputación

Noticias, menciones adversas y señales reputacionales.

Análisis de hallazgos

Conecta los antecedentes, prioriza lo relevante y explica su impacto en tu decisión.

El informe de due diligence que recibes

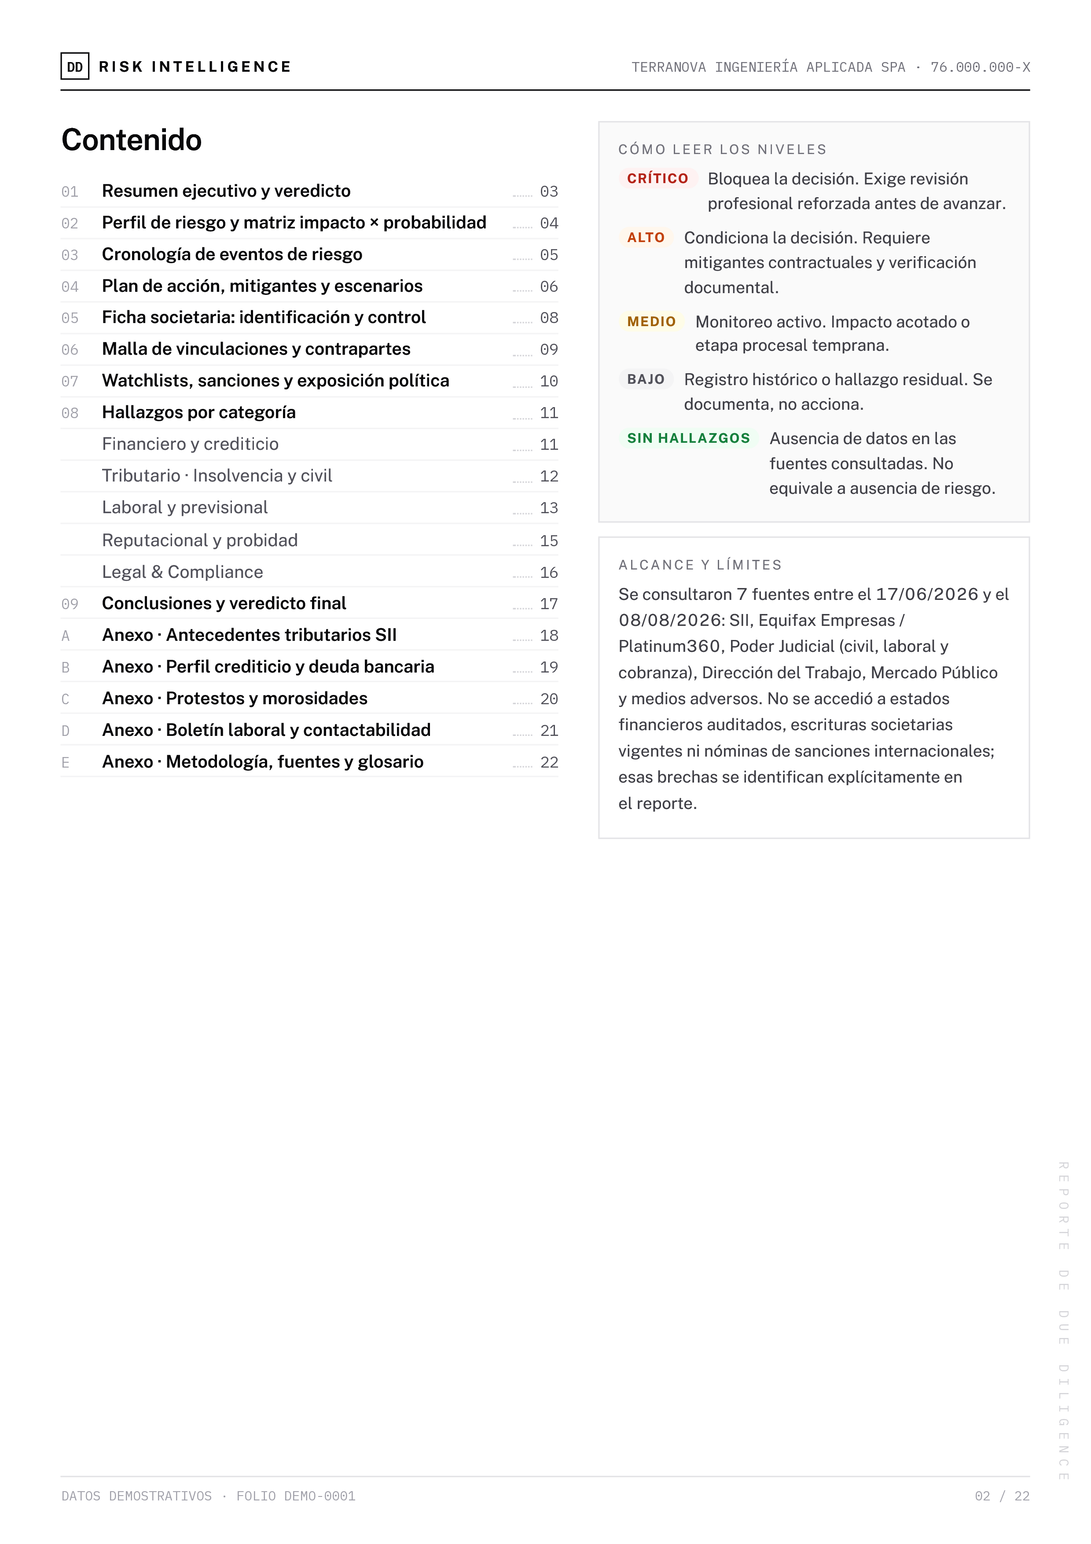
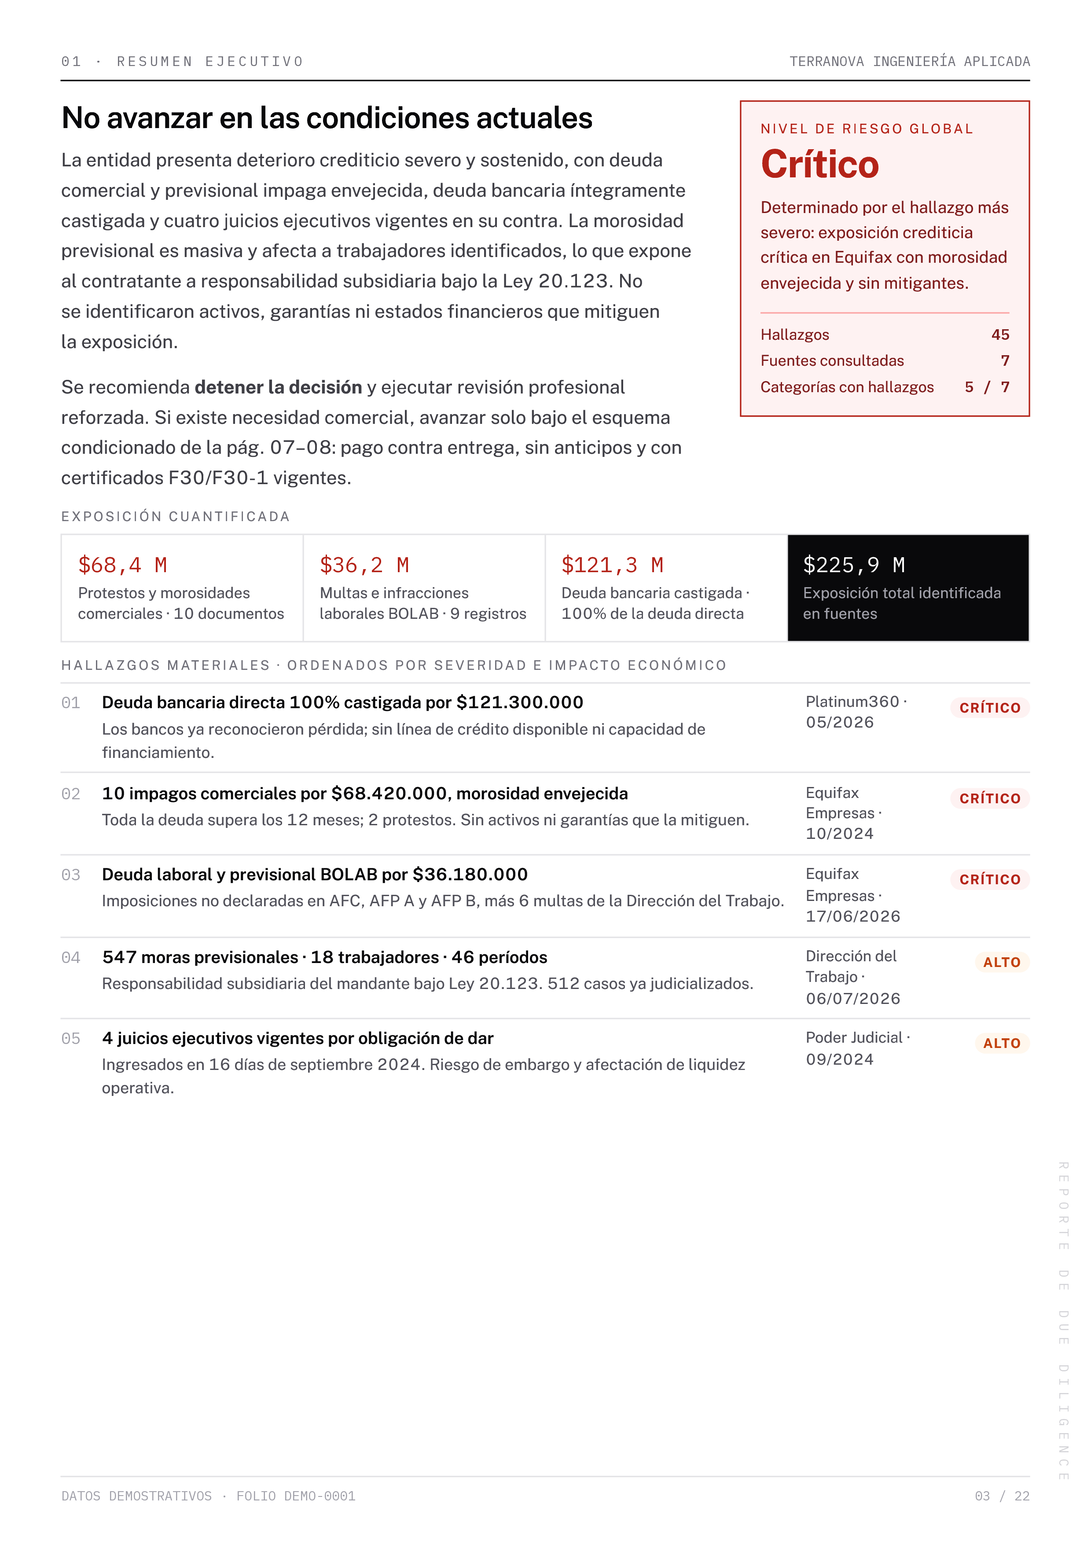
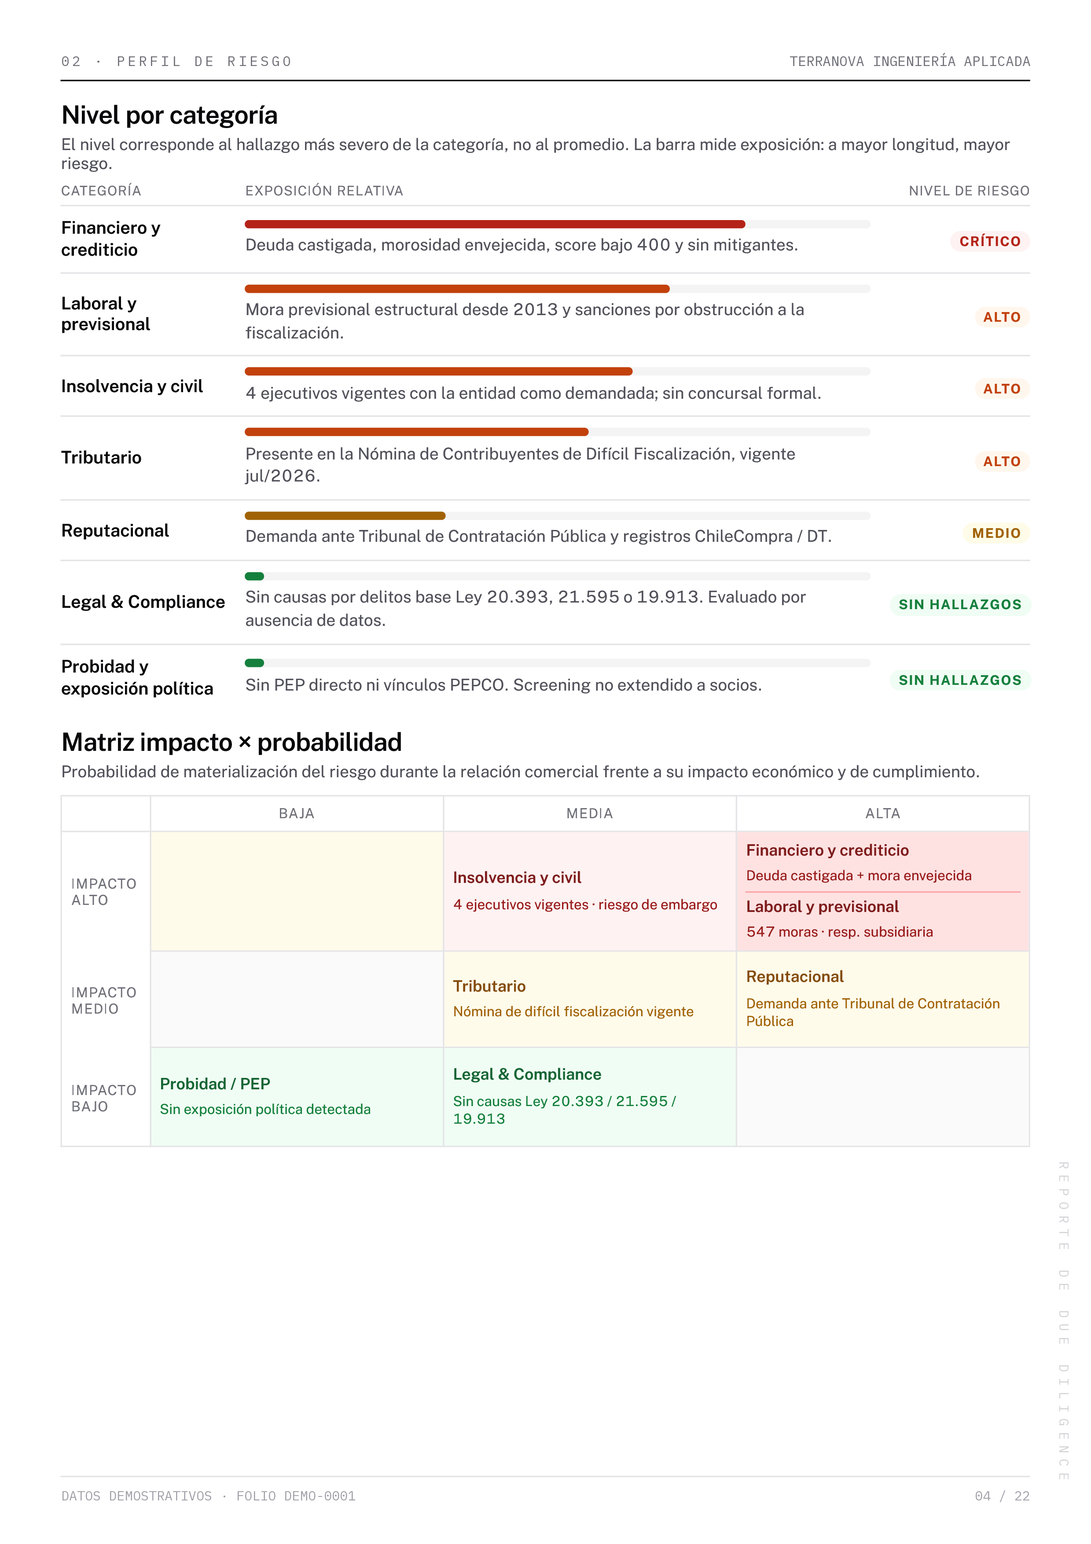
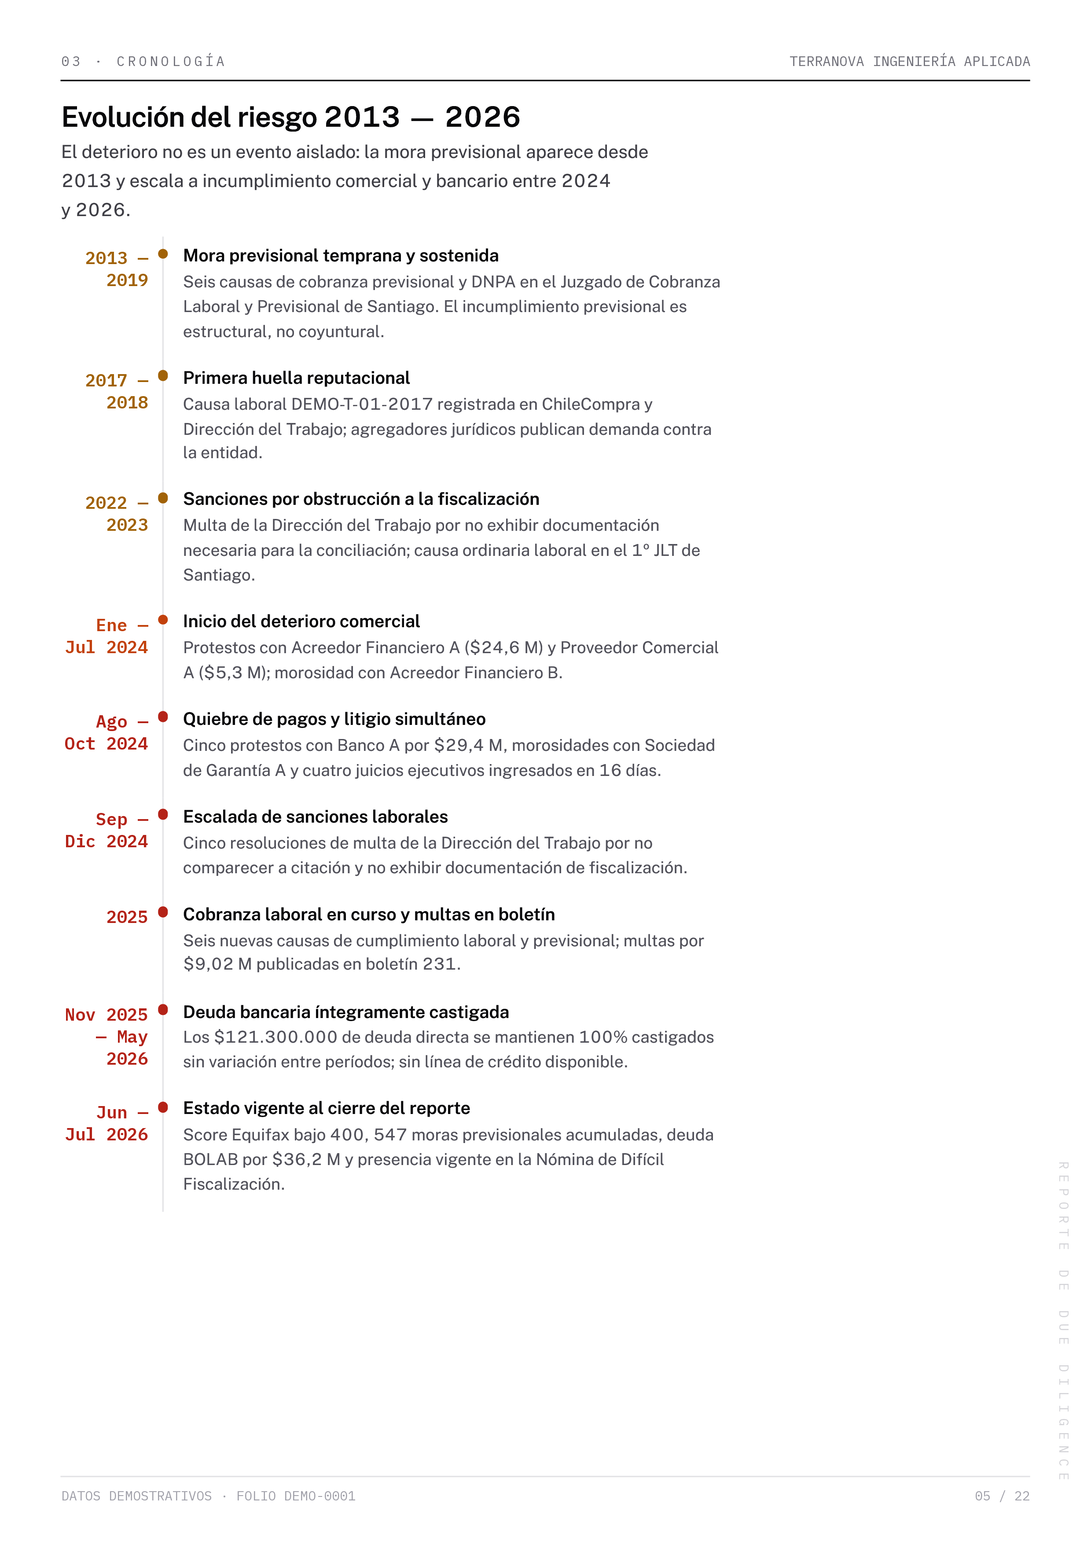
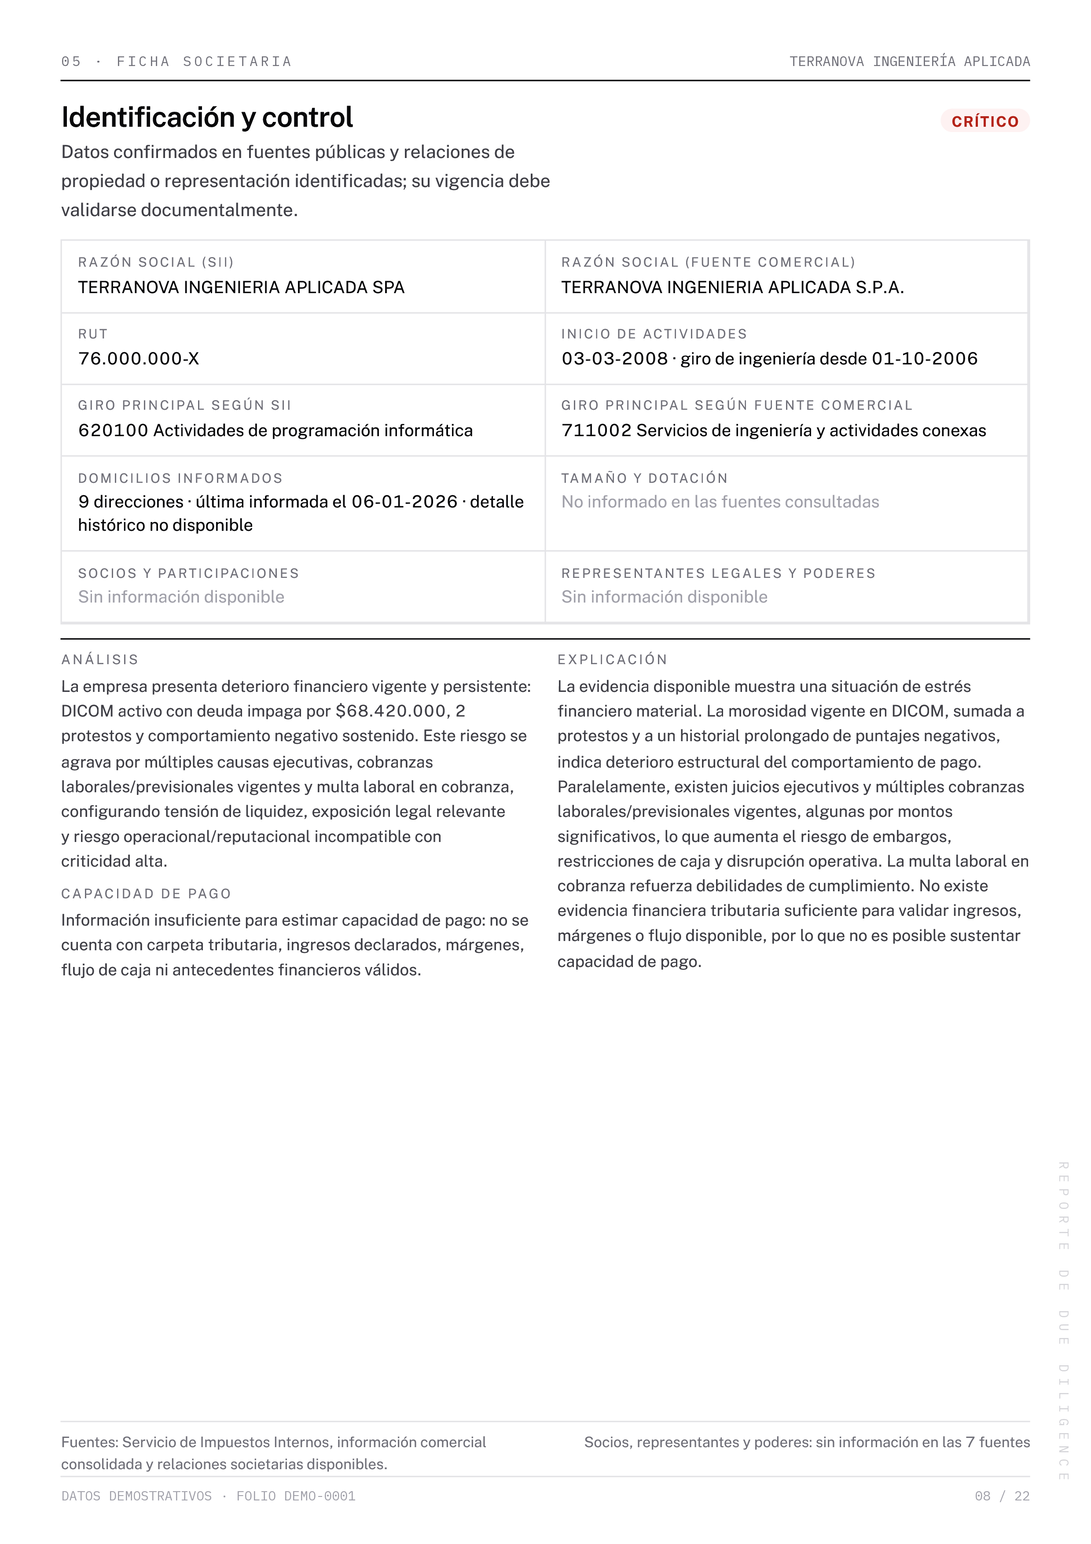
Recibe una evaluación clara y navegable con hallazgos priorizados, riesgos, relaciones, evidencia y recomendaciones para tomar una decisión informada.

  1. 01Resumen ejecutivo
  2. 02Matriz de riesgos
  3. 03Hallazgos priorizados
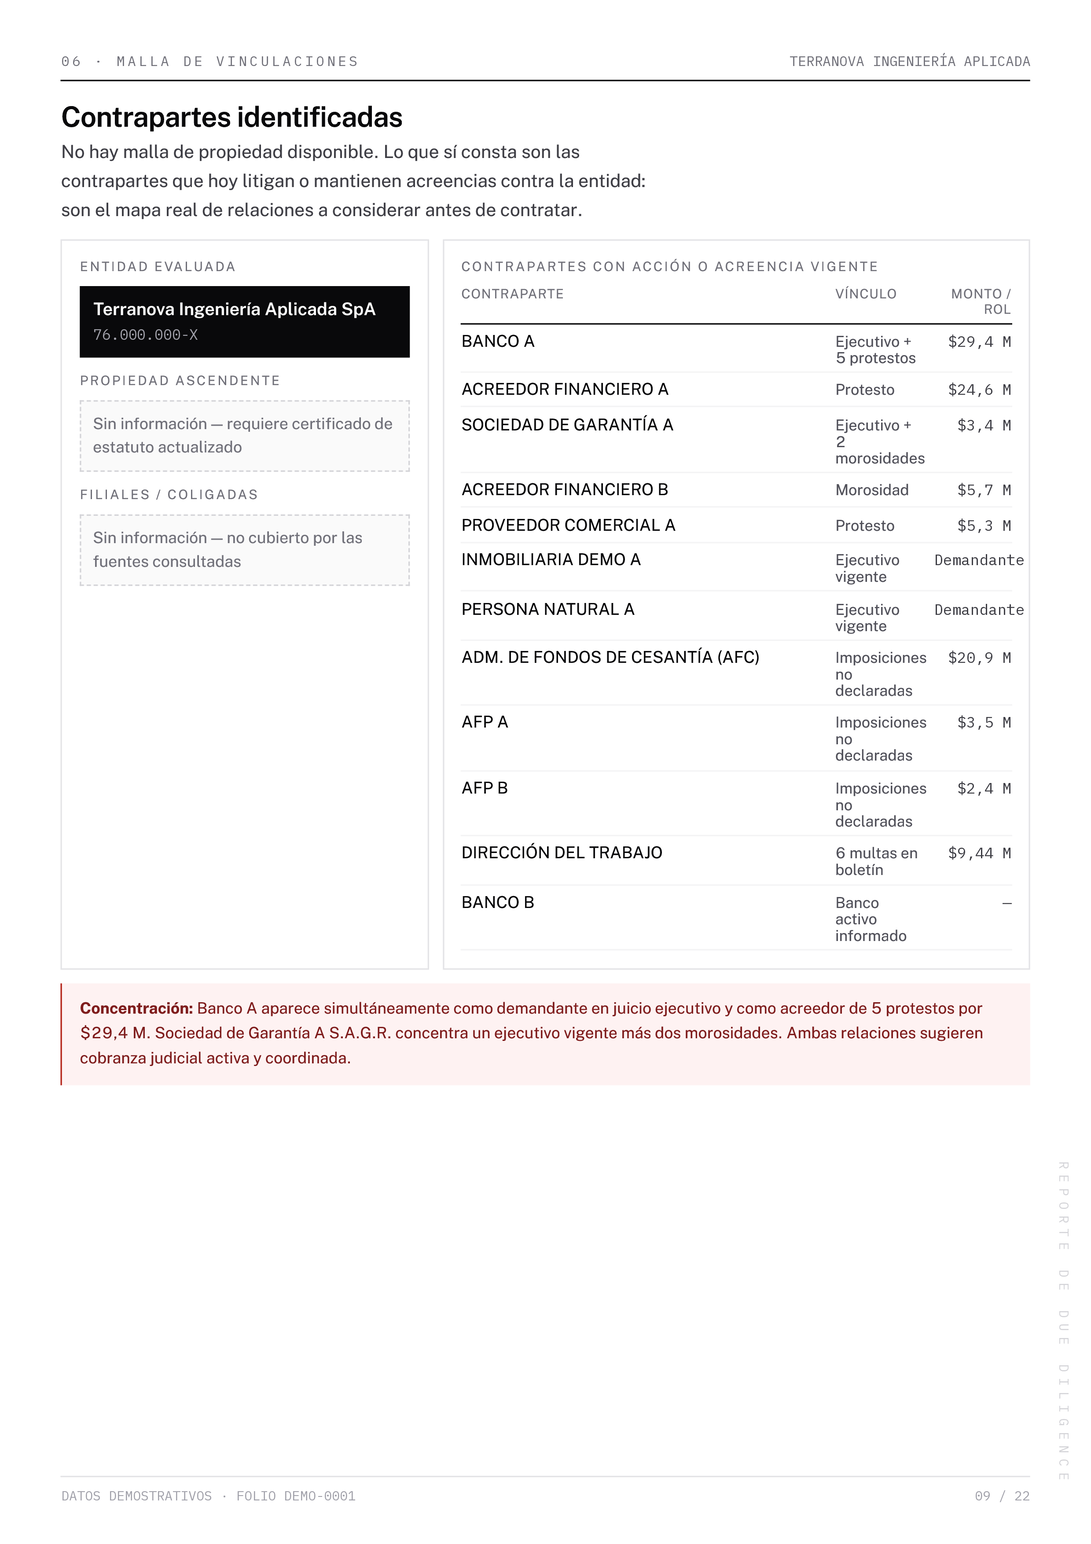
  4. 04Relaciones societarias
  5. 05Timeline y fuentes
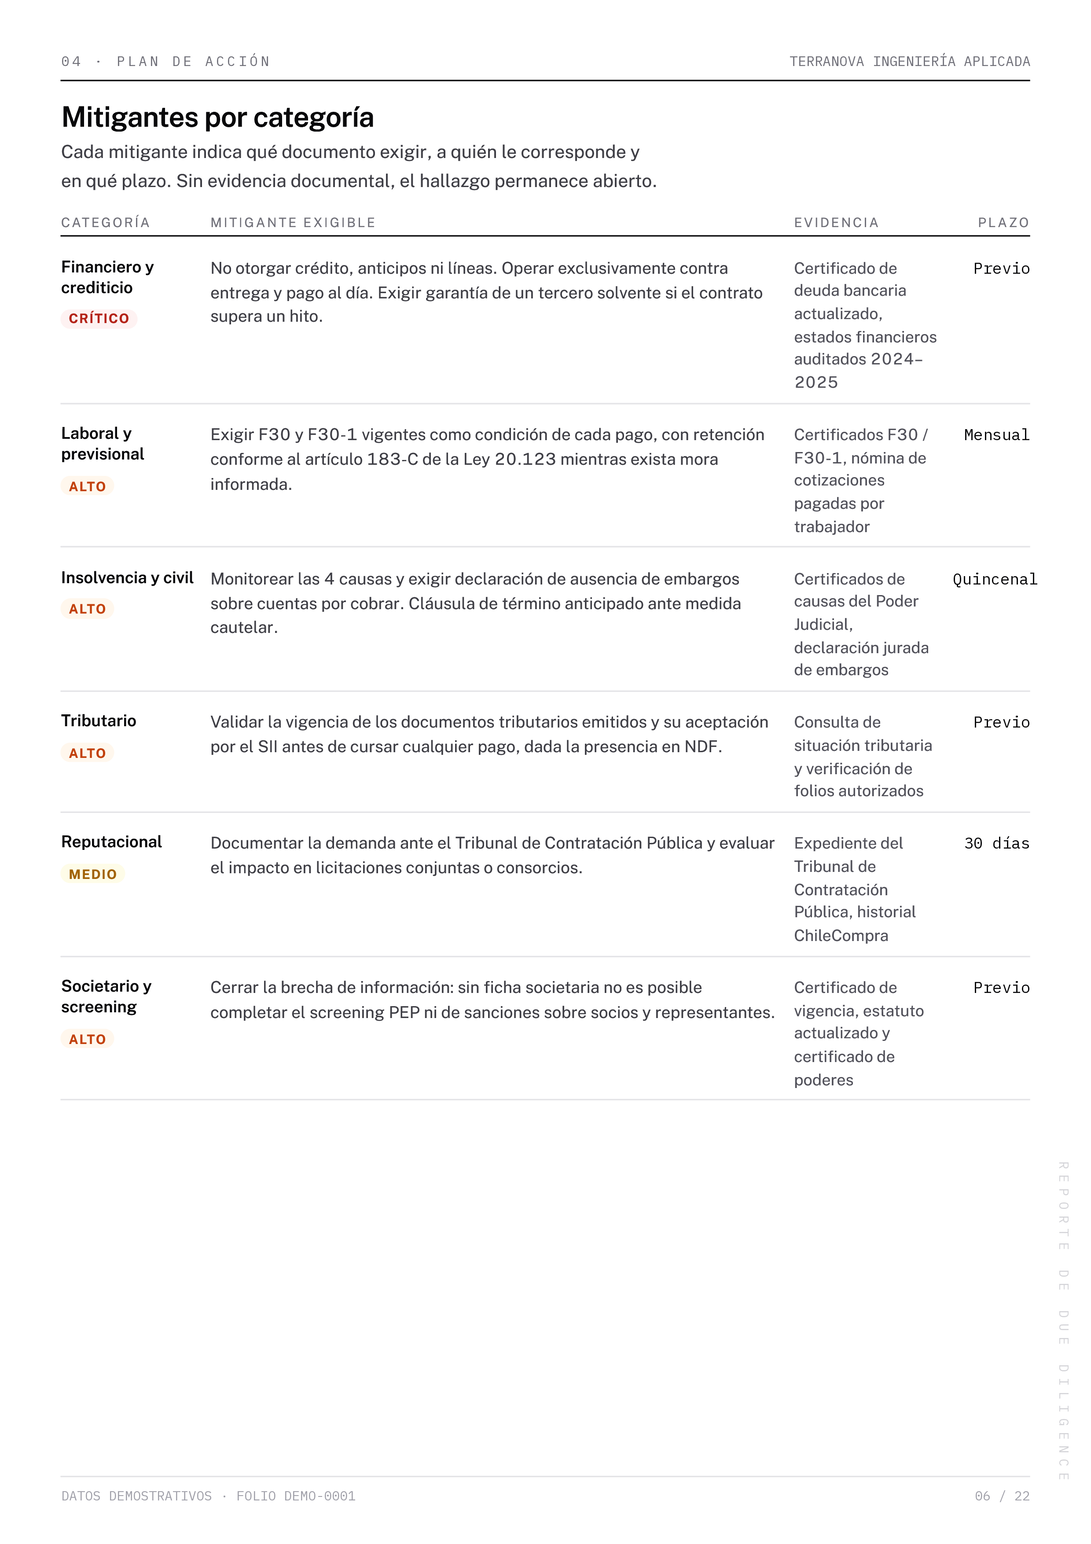
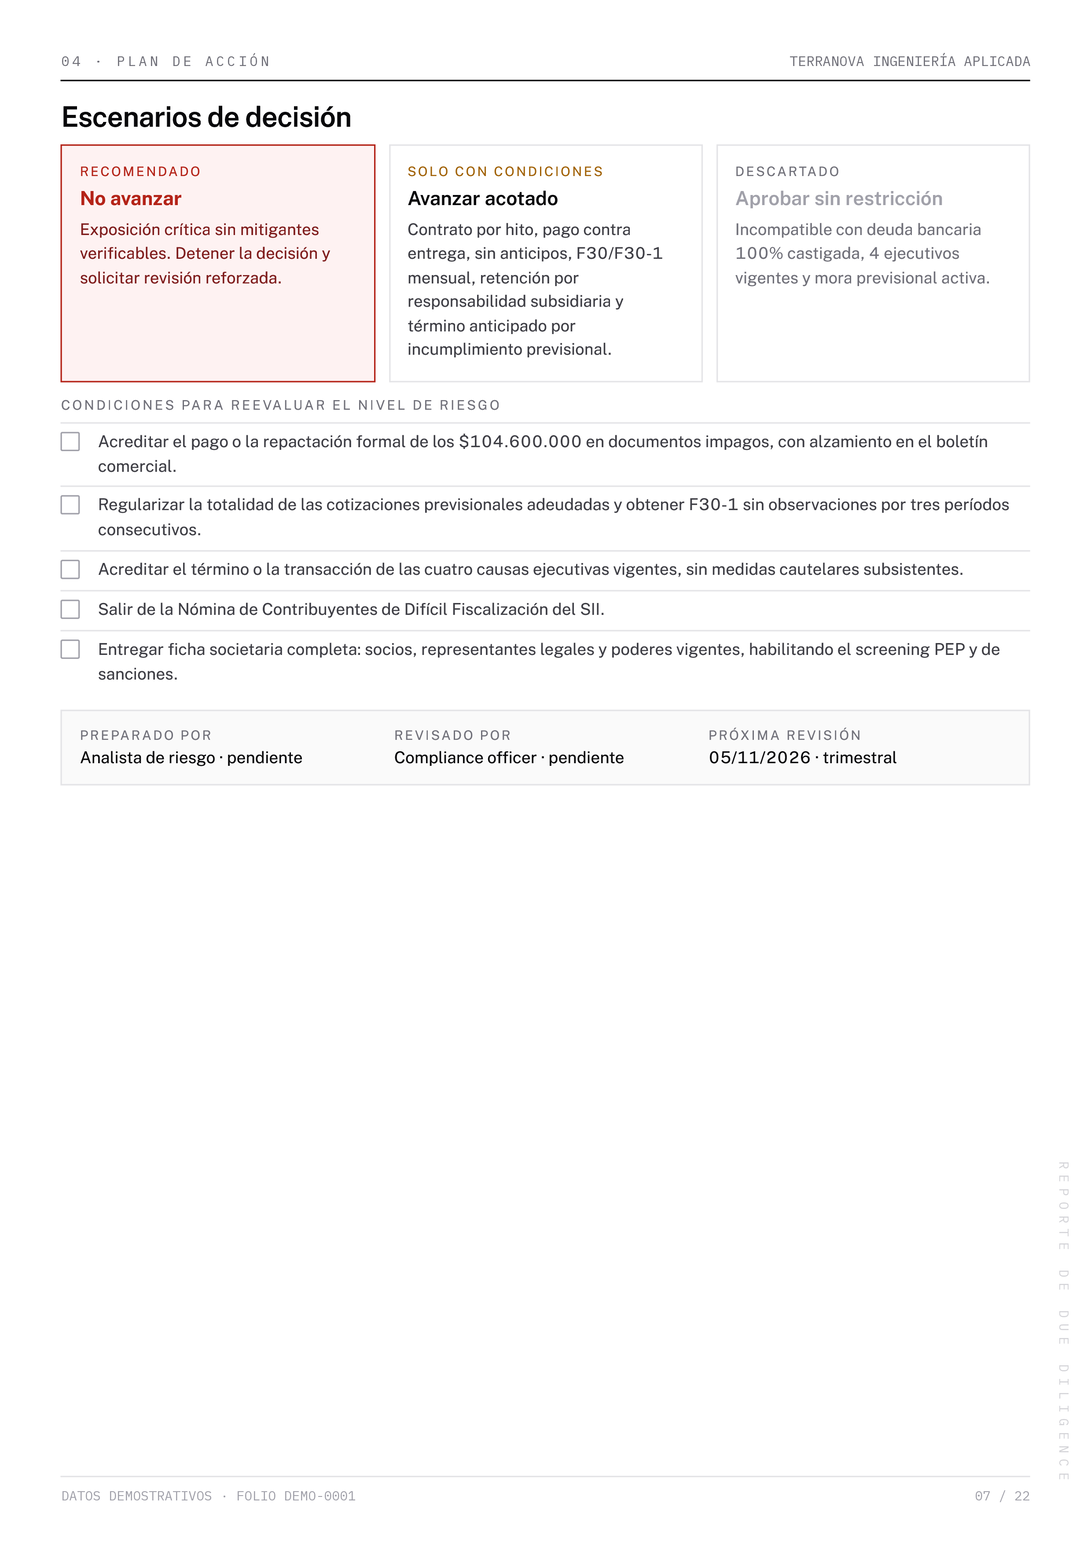
  6. 06Recomendaciones
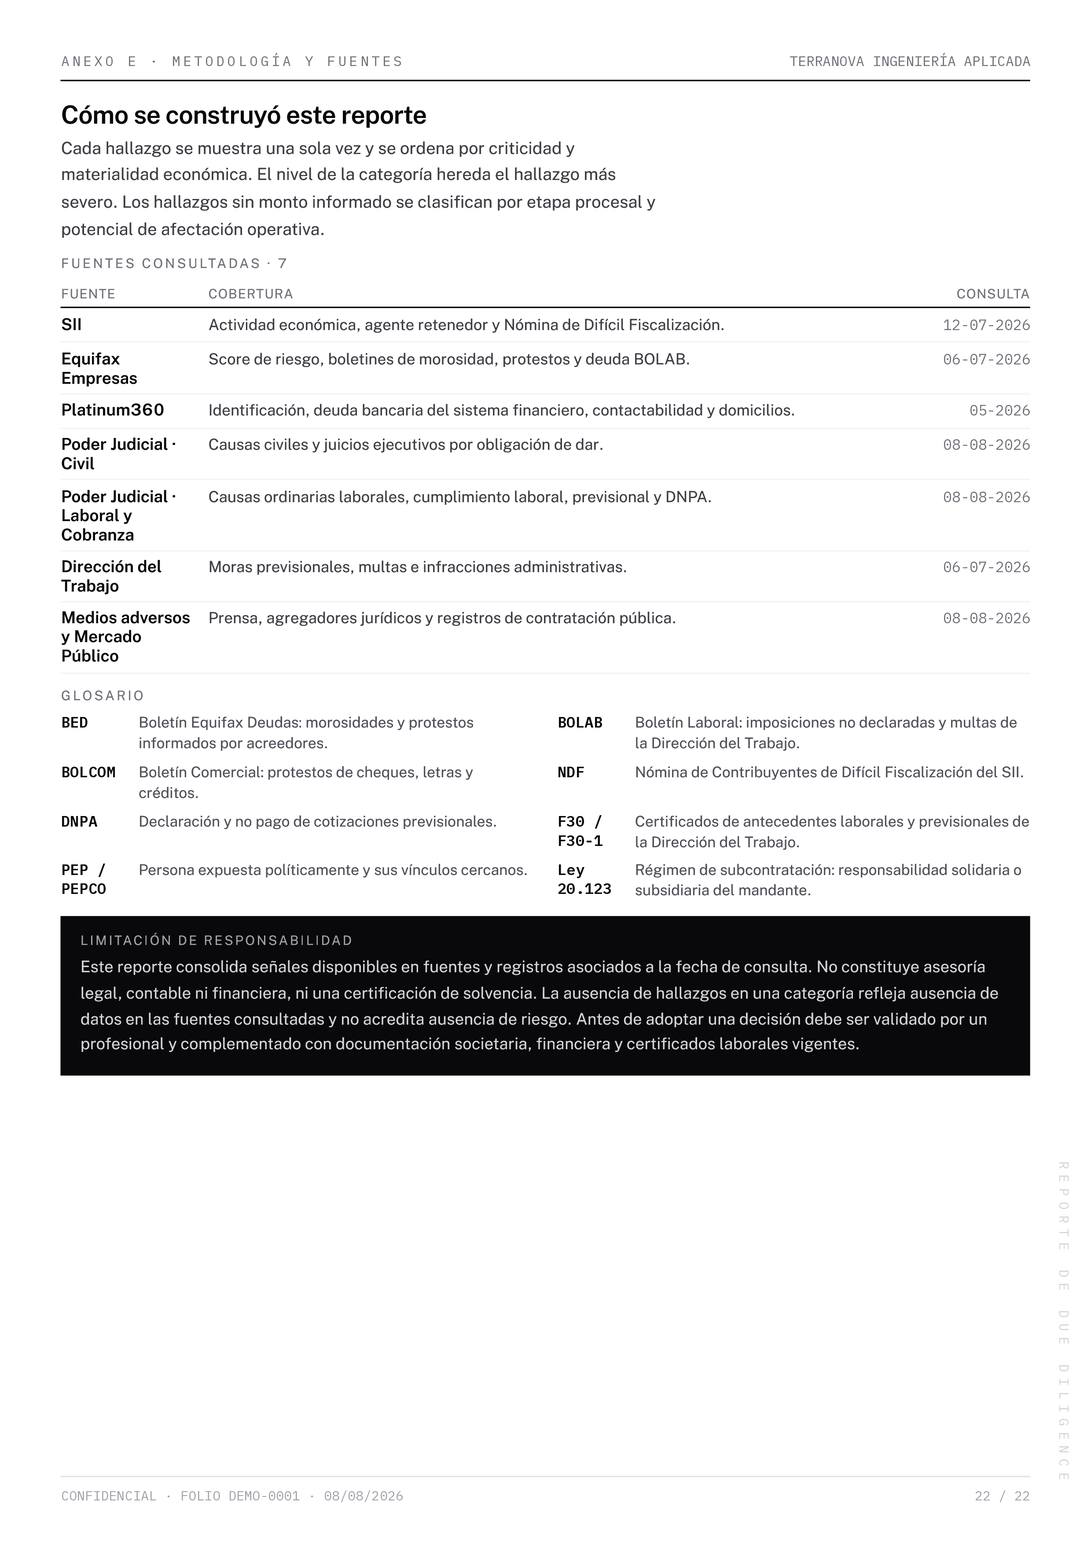
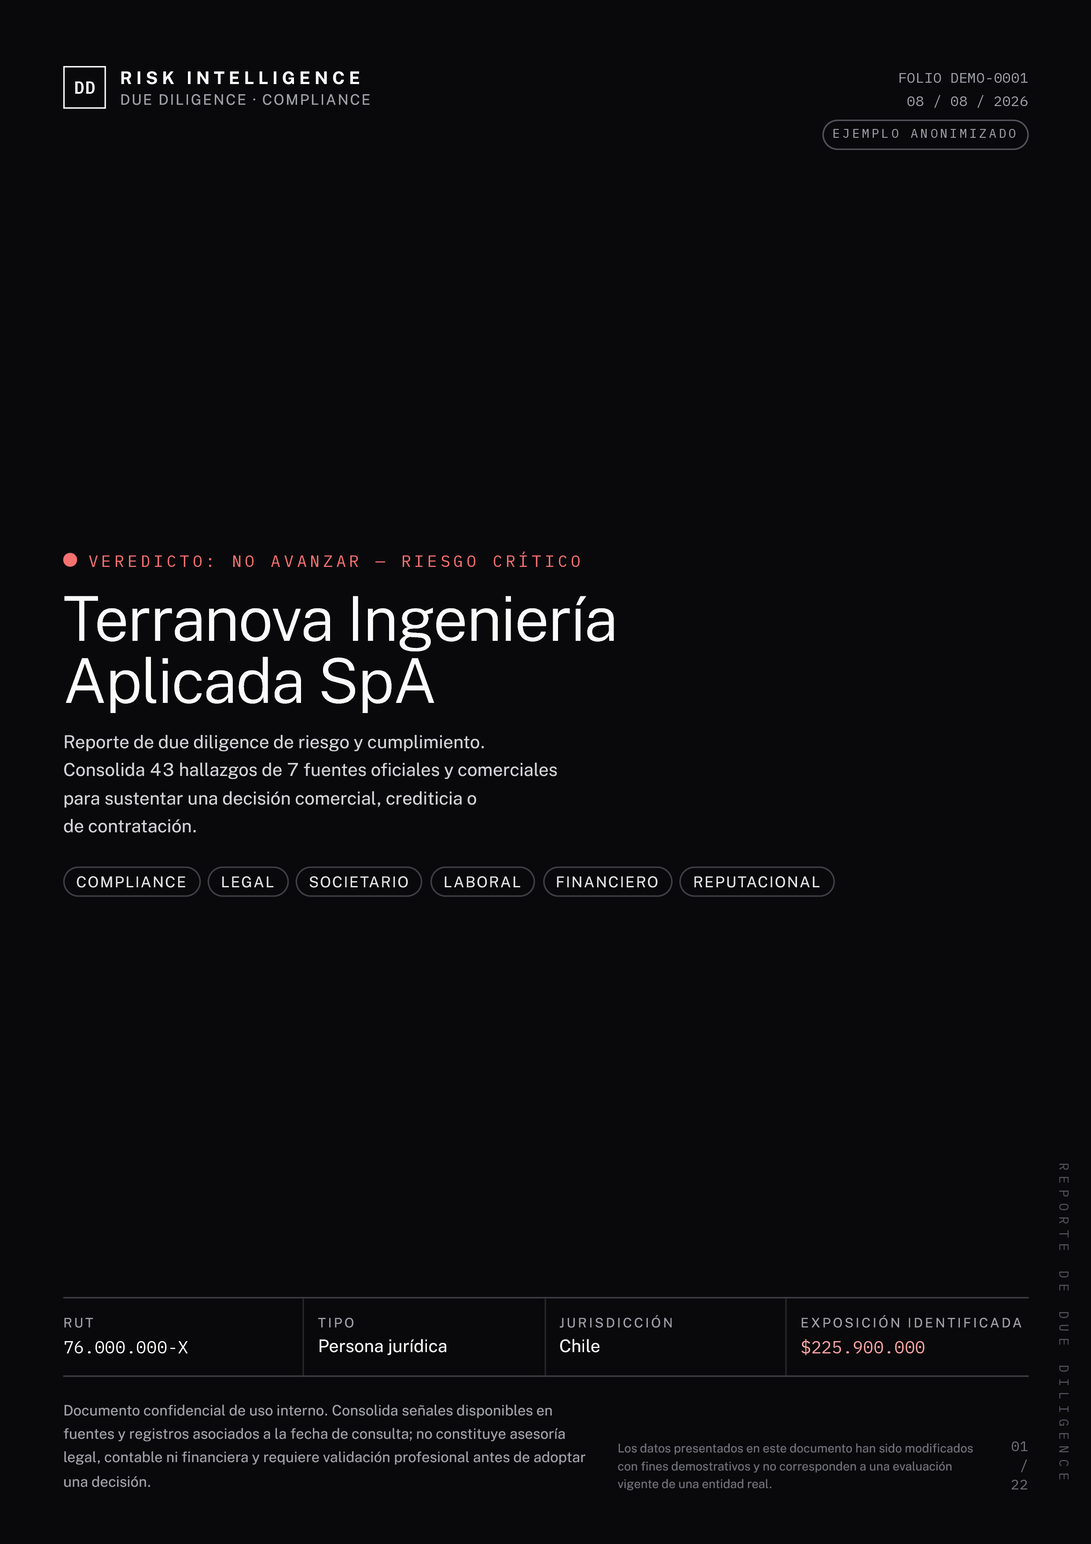
Generar el informe de una empresa Visualización demostrativa. No corresponde a una empresa real.
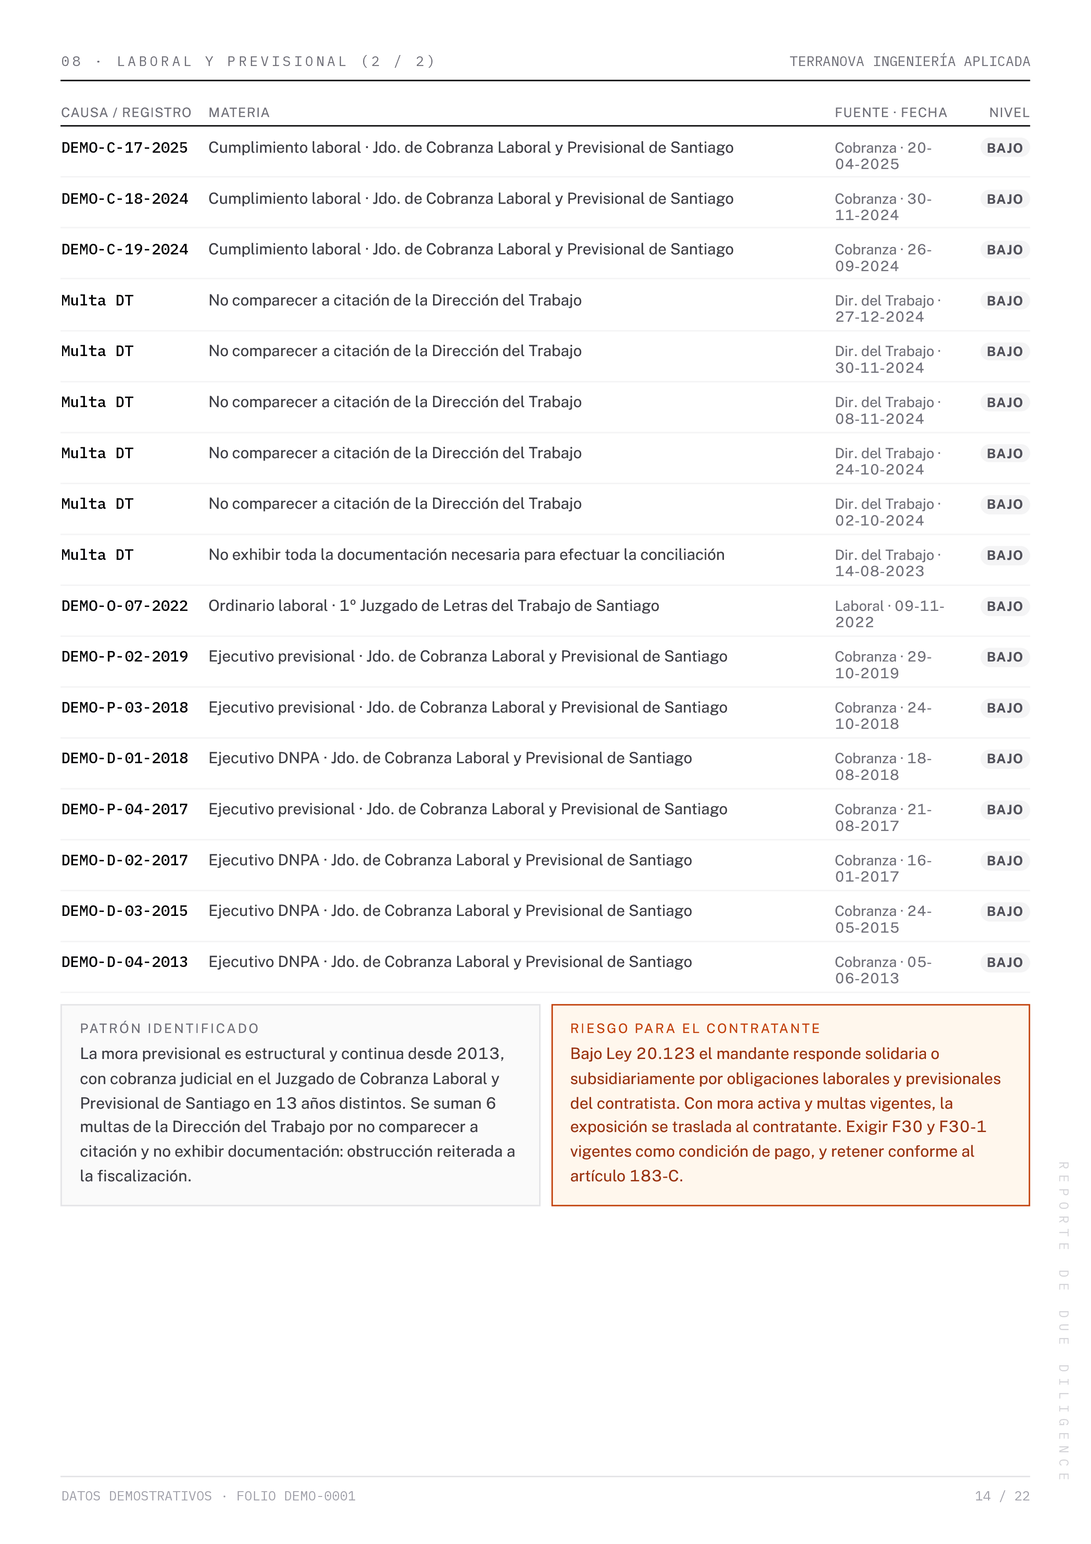
Página 1 del reporte Due Diligence de demostración
01 / 22
Página 2 del reporte Due Diligence de demostración
02 / 22
Página 3 del reporte Due Diligence de demostración
03 / 22
Página 4 del reporte Due Diligence de demostración
04 / 22
Página 5 del reporte Due Diligence de demostración
05 / 22
Página 6 del reporte Due Diligence de demostración
06 / 22
Página 7 del reporte Due Diligence de demostración
07 / 22
Página 8 del reporte Due Diligence de demostración
08 / 22
Página 9 del reporte Due Diligence de demostración
09 / 22
Página 10 del reporte Due Diligence de demostración
10 / 22
Página 11 del reporte Due Diligence de demostración
11 / 22
Página 12 del reporte Due Diligence de demostración
12 / 22
Página 13 del reporte Due Diligence de demostración
13 / 22
Página 14 del reporte Due Diligence de demostración
14 / 22
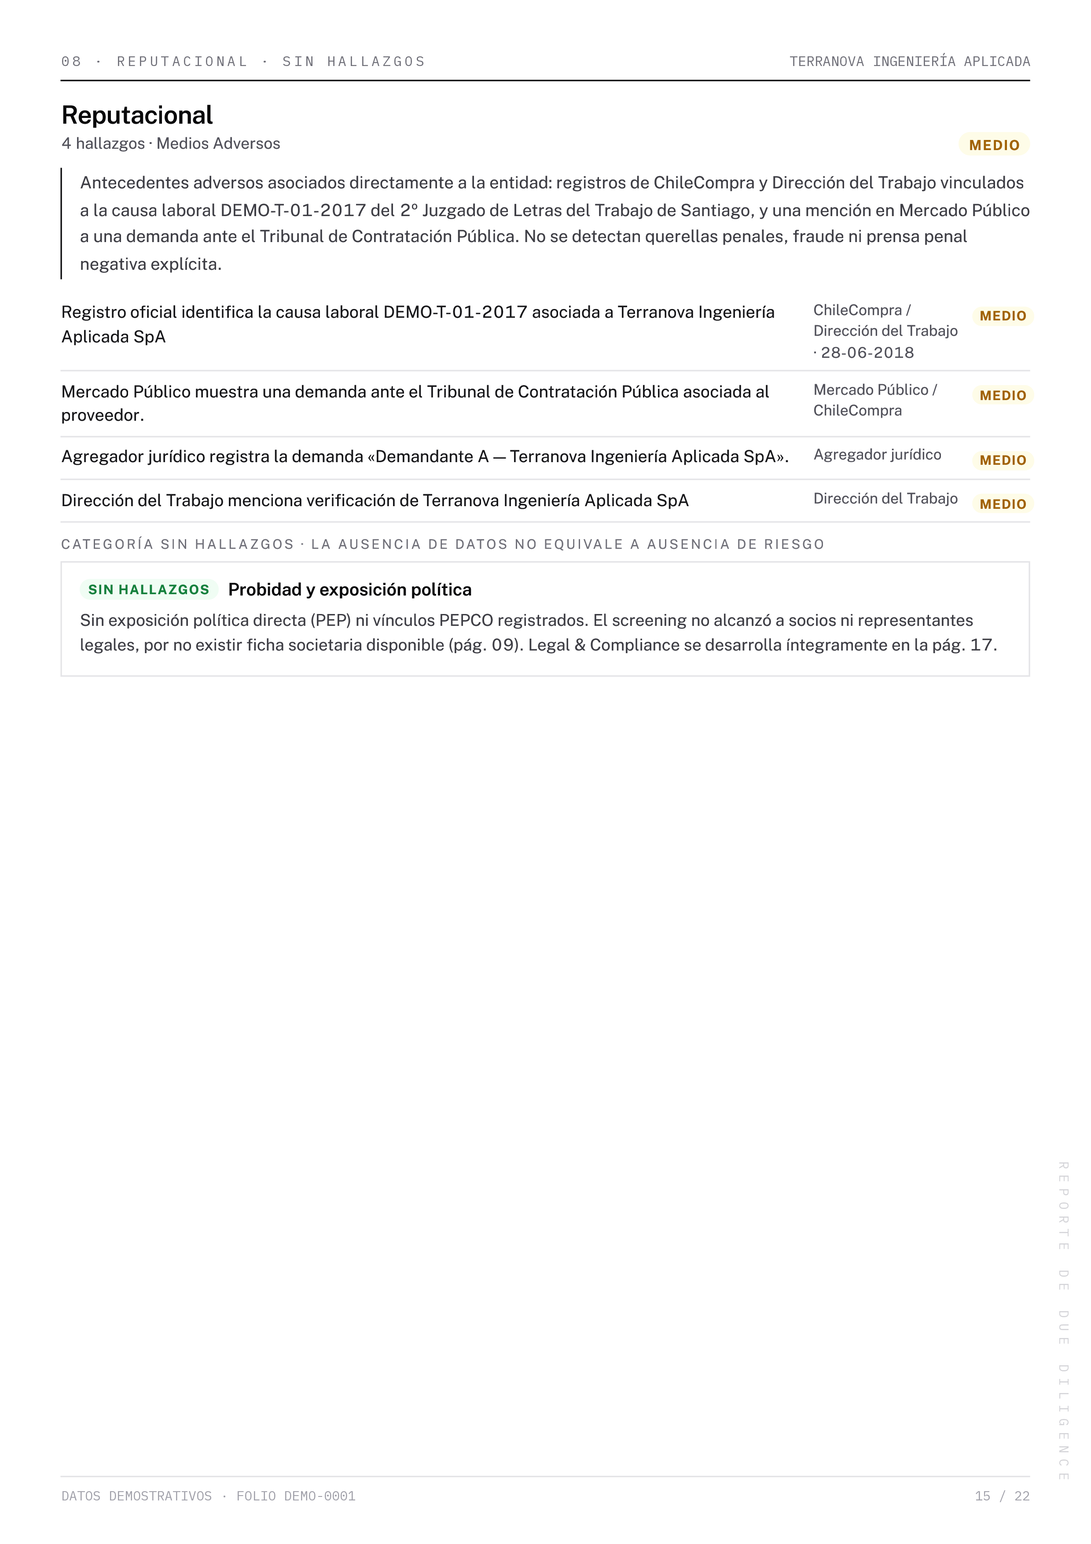
Página 15 del reporte Due Diligence de demostración
15 / 22
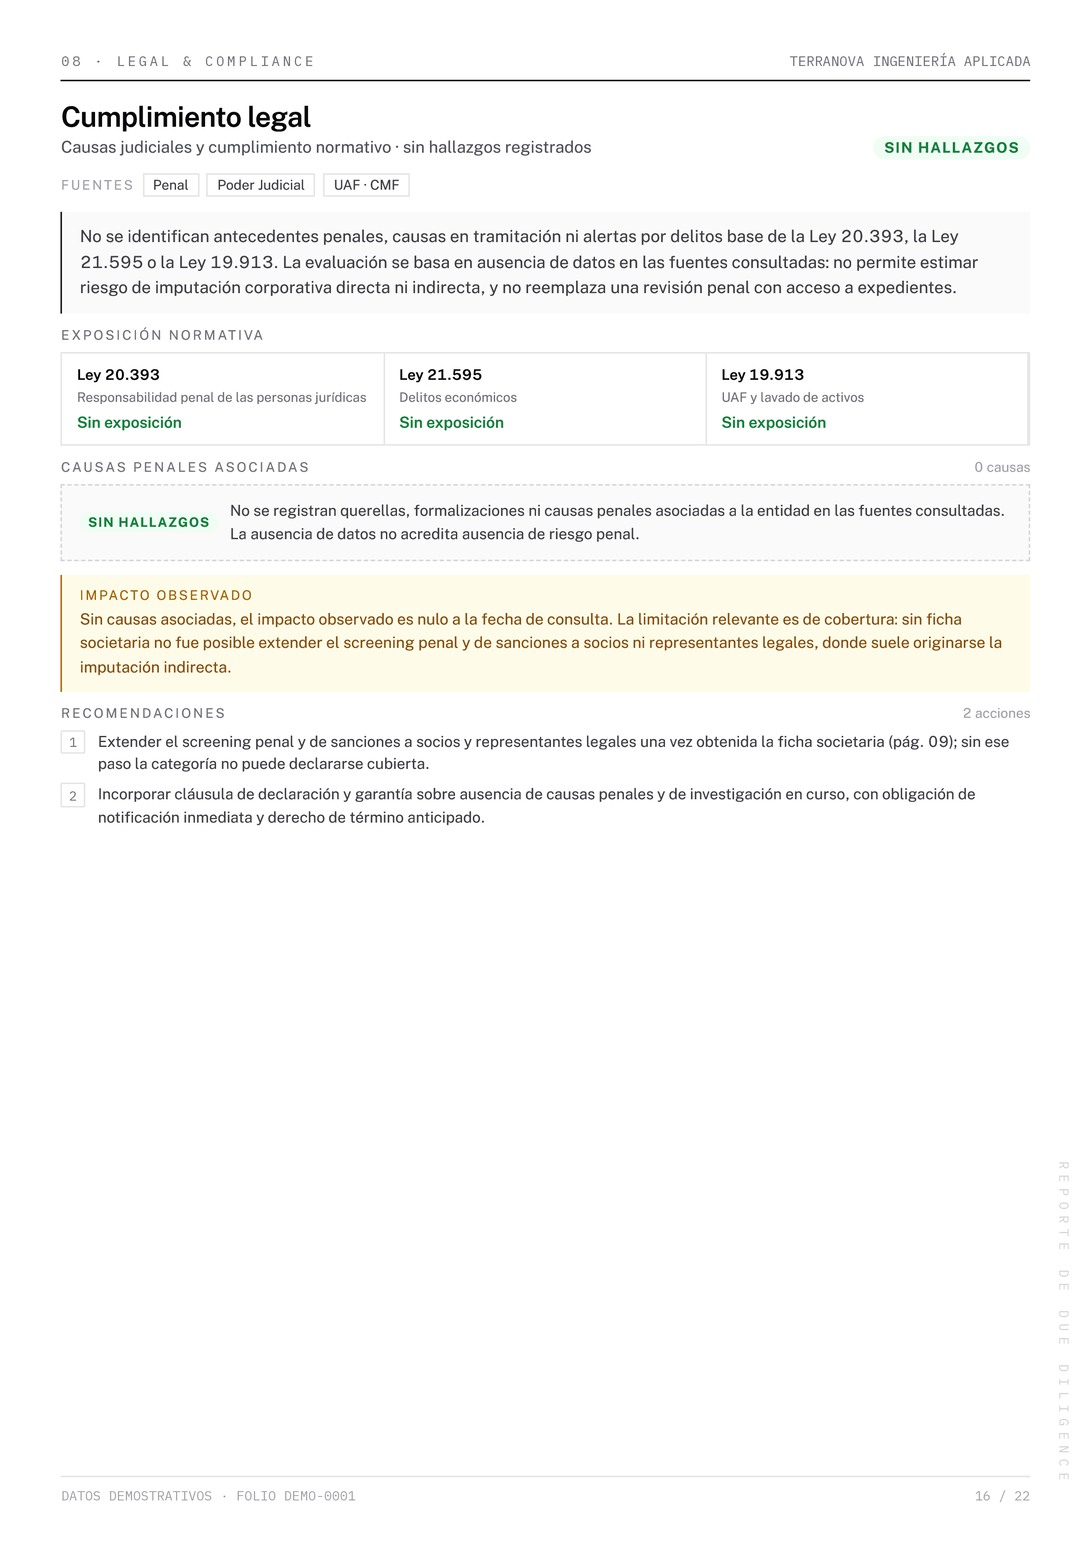
Página 16 del reporte Due Diligence de demostración
16 / 22
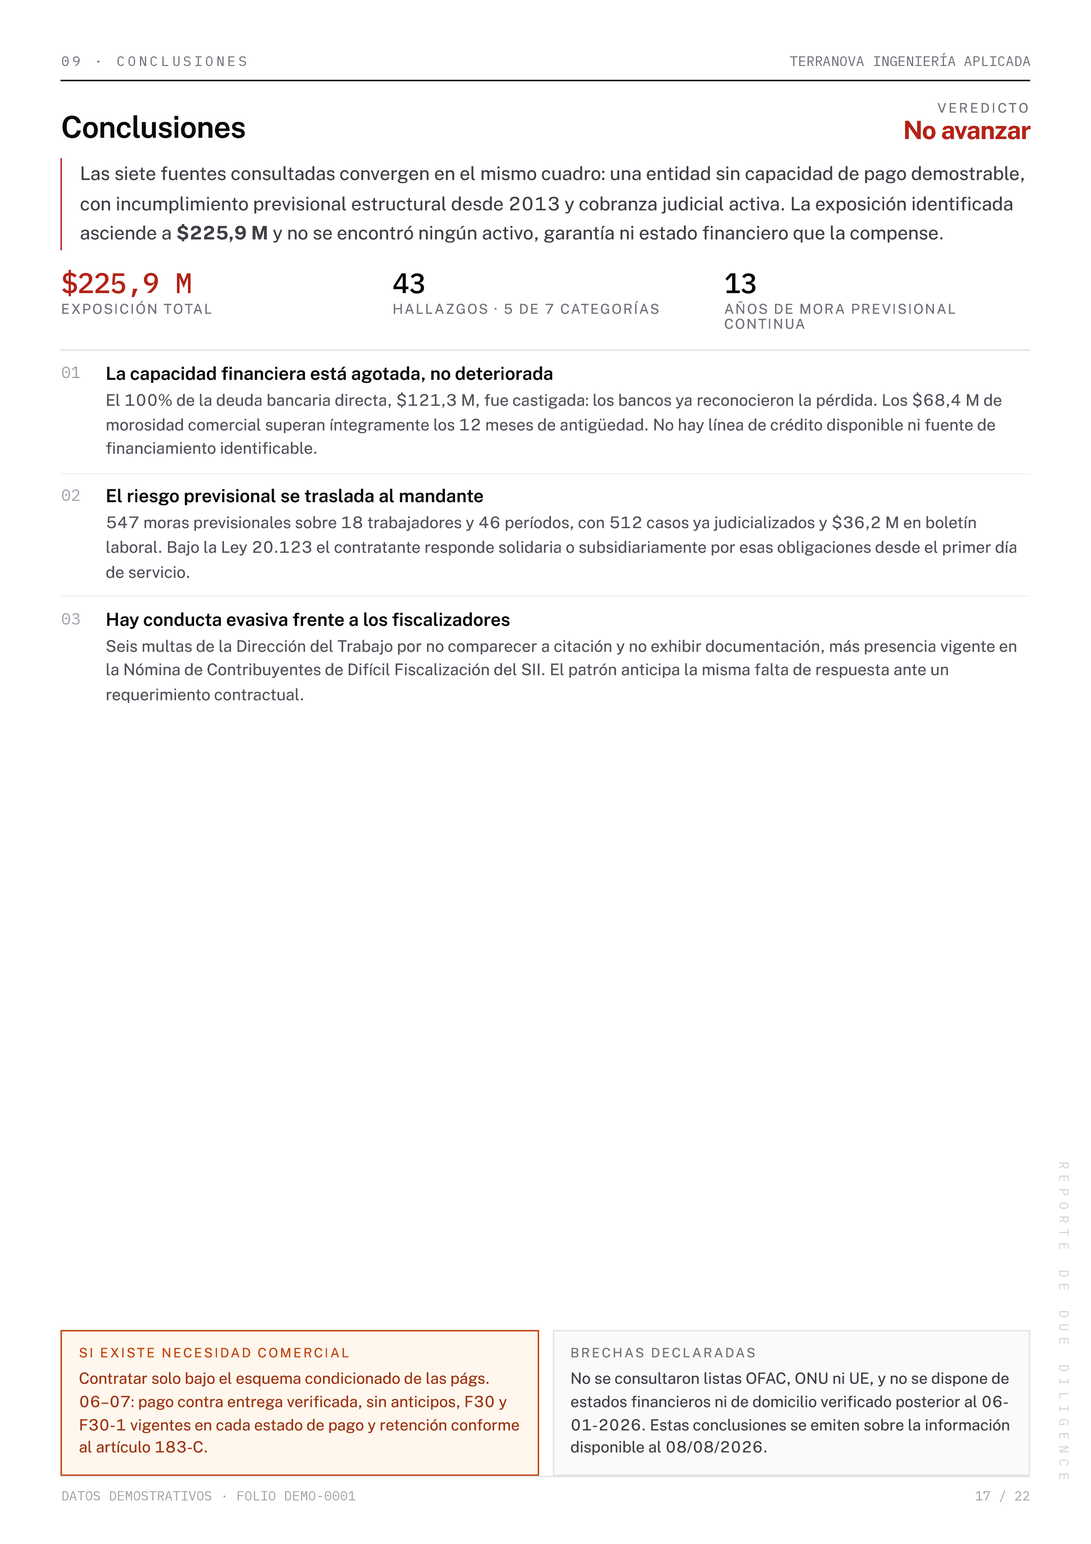
Página 17 del reporte Due Diligence de demostración
17 / 22
Página 18 del reporte Due Diligence de demostración
18 / 22
Página 19 del reporte Due Diligence de demostración
19 / 22
Página 20 del reporte Due Diligence de demostración
20 / 22
Página 21 del reporte Due Diligence de demostración
21 / 22
Página 22 del reporte Due Diligence de demostración
22 / 22
Ver informe de ejemplo (PDF)
Casos de uso para riesgo y compliance

Cuándo evaluar a una empresa antes de hacer negocios

Un proveedor con deudas, incumplimientos laborales, problemas financieros o antecedentes judiciales puede afectar la continuidad de tu operación y exponerte a costos inesperados. Check Auditor detecta estas señales antes de que entren a tu cadena de suministro.

  • Deuda tributaria
  • Causas laborales
  • Capacidad de pago
  • Vigencia societaria
Evaluación de proveedores

Para equipos

Plataforma para evaluar y monitorear carteras de terceros

Evalúa, guarda y monitorea terceros desde una plataforma preparada para flujos recurrentes, integraciones y API.

  • Gestiona carterasCentraliza clientes, proveedores y contrapartes.
  • Visualiza relacionesExplora sociedades, representantes y beneficiarios.
  • Monitorea cambiosDetecta nuevas señales durante toda la relación.
Solicitar una demostración Conocer la plataforma para equipos
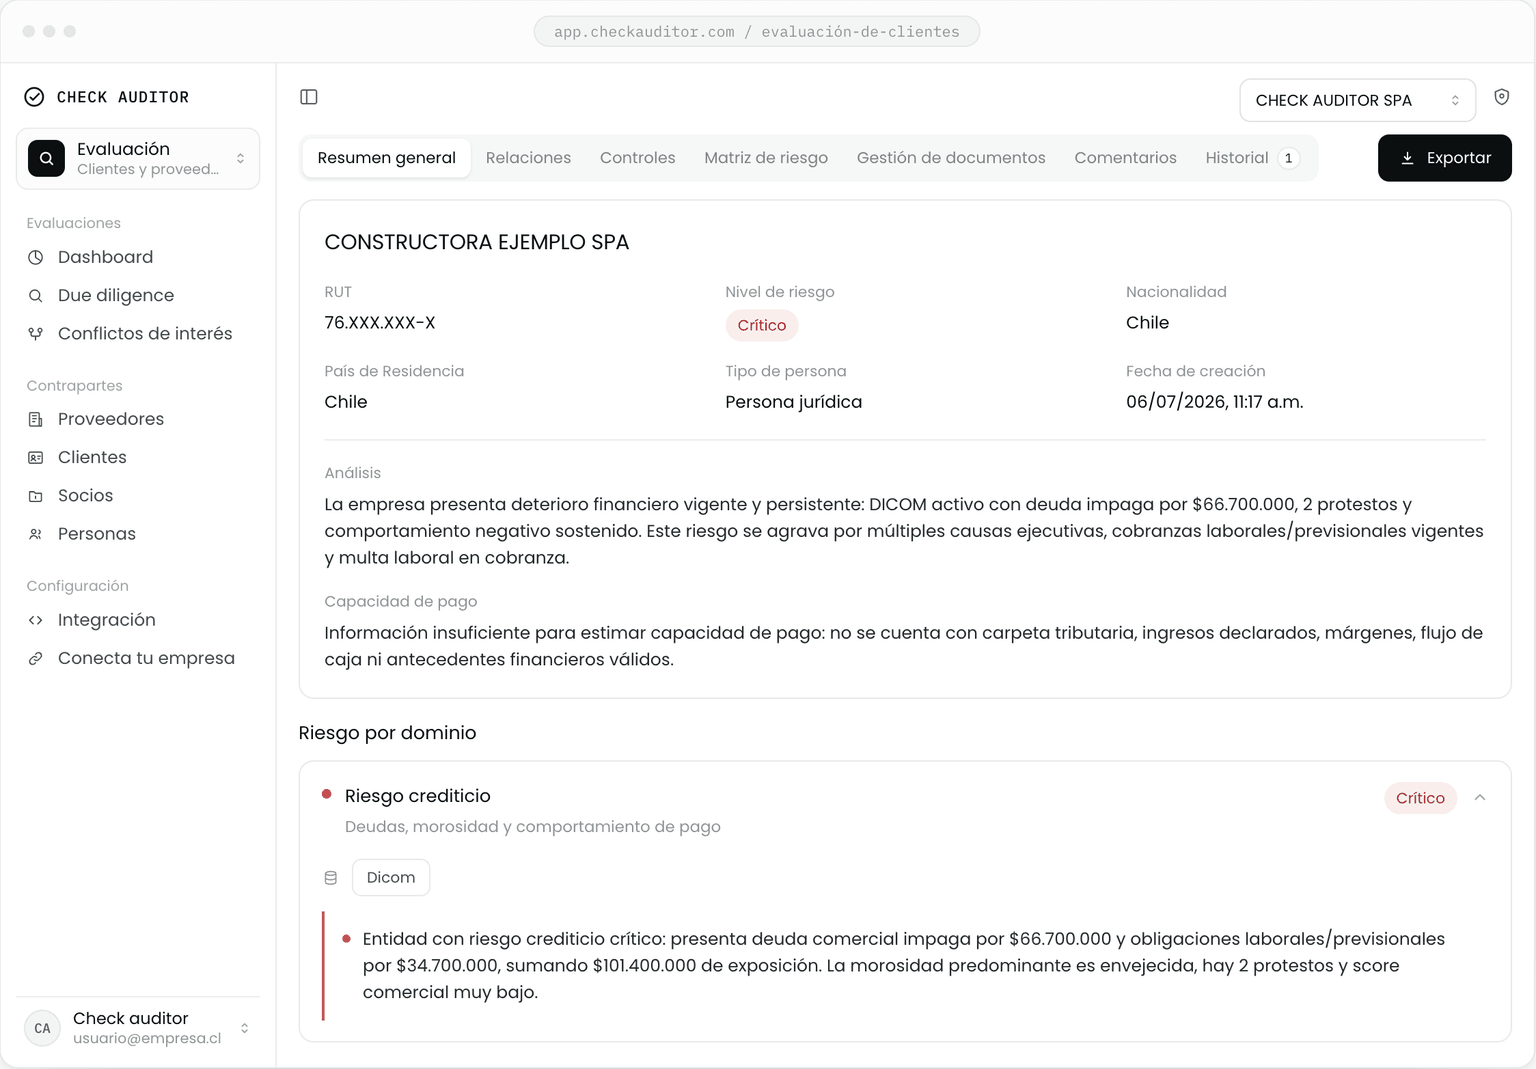
Evaluación de una empresa en la plataforma Check Auditor
Preguntas frecuentes

Qué revisar antes de hacer negocios con una empresa

Respuestas a las dudas más comunes al investigar una empresa, un cliente o un proveedor en Chile.

¿Cómo investigar una empresa en Chile antes de hacer negocios?

Parte por su RUT. Con él puedes verificar la razón social y la situación ante el SII, revisar causas en el Poder Judicial, deudas previsionales y multas laborales, procedimientos concursales en la Superir, su constitución en el Diario Oficial o Empresa en un Día y quiénes son sus socios y representantes. Check Auditor consulta estas fuentes en paralelo y entrega un solo informe con los hallazgos priorizados.

Consultar una empresa por RUT

¿Qué antecedentes de una empresa revisa Check Auditor?

Antecedentes comerciales (morosidades y protestos), judiciales (causas civiles, laborales, de cobranza y penales), laborales y previsionales, tributarios, societarios (socios, representantes y beneficiario final), de compliance (PEP y listas restrictivas) y reputacionales (prensa y menciones adversas).

¿Cómo saber si una empresa tiene juicios, deudas o problemas legales?

Las causas judiciales se consultan en el Poder Judicial, las deudas previsionales y multas en la Dirección del Trabajo, la deuda fiscal en la Tesorería y los procedimientos de insolvencia en la Superir. Revisarlos uno por uno toma tiempo y es fácil pasar algo por alto; el informe de Check Auditor los reúne y explica cuáles son relevantes para tu decisión.

Señales de insolvencia y deterioro financiero

¿Qué es un due diligence de empresas y cuándo conviene hacerlo?

Es la revisión de los antecedentes de una contraparte antes de asumir un compromiso con ella. Conviene hacerlo antes de contratar un proveedor, otorgar crédito a un cliente, asociarte con otra empresa o firmar un contrato relevante, y repetirlo durante la relación para detectar cambios.

Evaluación de proveedores

¿Qué es el beneficiario final de una empresa y por qué revisarlo?

Es la persona natural que, directa o indirectamente, es dueña o controla una empresa. Identificarlo permite detectar conflictos de interés, relaciones con personas expuestas políticamente y estructuras societarias que ocultan quién está detrás de una contraparte.

Beneficiario final y estructura societaria

¿Necesito un área de compliance para usar Check Auditor?

No. Puedes consultar una empresa puntual ingresando su RUT: la consulta es sin costo y solo pagas si generas el informe. Si tu equipo evalúa muchas empresas al mes, la plataforma permite gestionar carteras, monitorear cambios e integrarse por API.

Plataforma para equipos

¿Sirve para cumplir con la Ley 20.393 y la Ley 21.595?

Ambas leyes exigen que las empresas cuenten con controles para prevenir delitos, lo que incluye conocer a los terceros con los que se relacionan. Cada evaluación queda registrada con su fecha, fuentes y decisión, lo que sirve como evidencia de debida diligencia dentro de tu modelo de prevención.

Exposición normativa de tus terceros
Agenda una demo

Agenda una demo de la plataforma

Cuéntanos cuántas empresas evalúas al mes y te mostraremos cómo centralizar su evaluación, monitoreo y trazabilidad.

  1. 0180% menos horas hombre

    La revisión documental deja de consumir tiempo de tu equipo.

  2. 02Operativo en 15 minutos

    Capacitación incluida, sin implementación ni consultoría.

  3. 03Trazabilidad auditable

    Cada hallazgo incluye evidencia, fecha y fuente.

Confían en nosotros
Solicita tu demo Respuesta en 24 h hábiles